
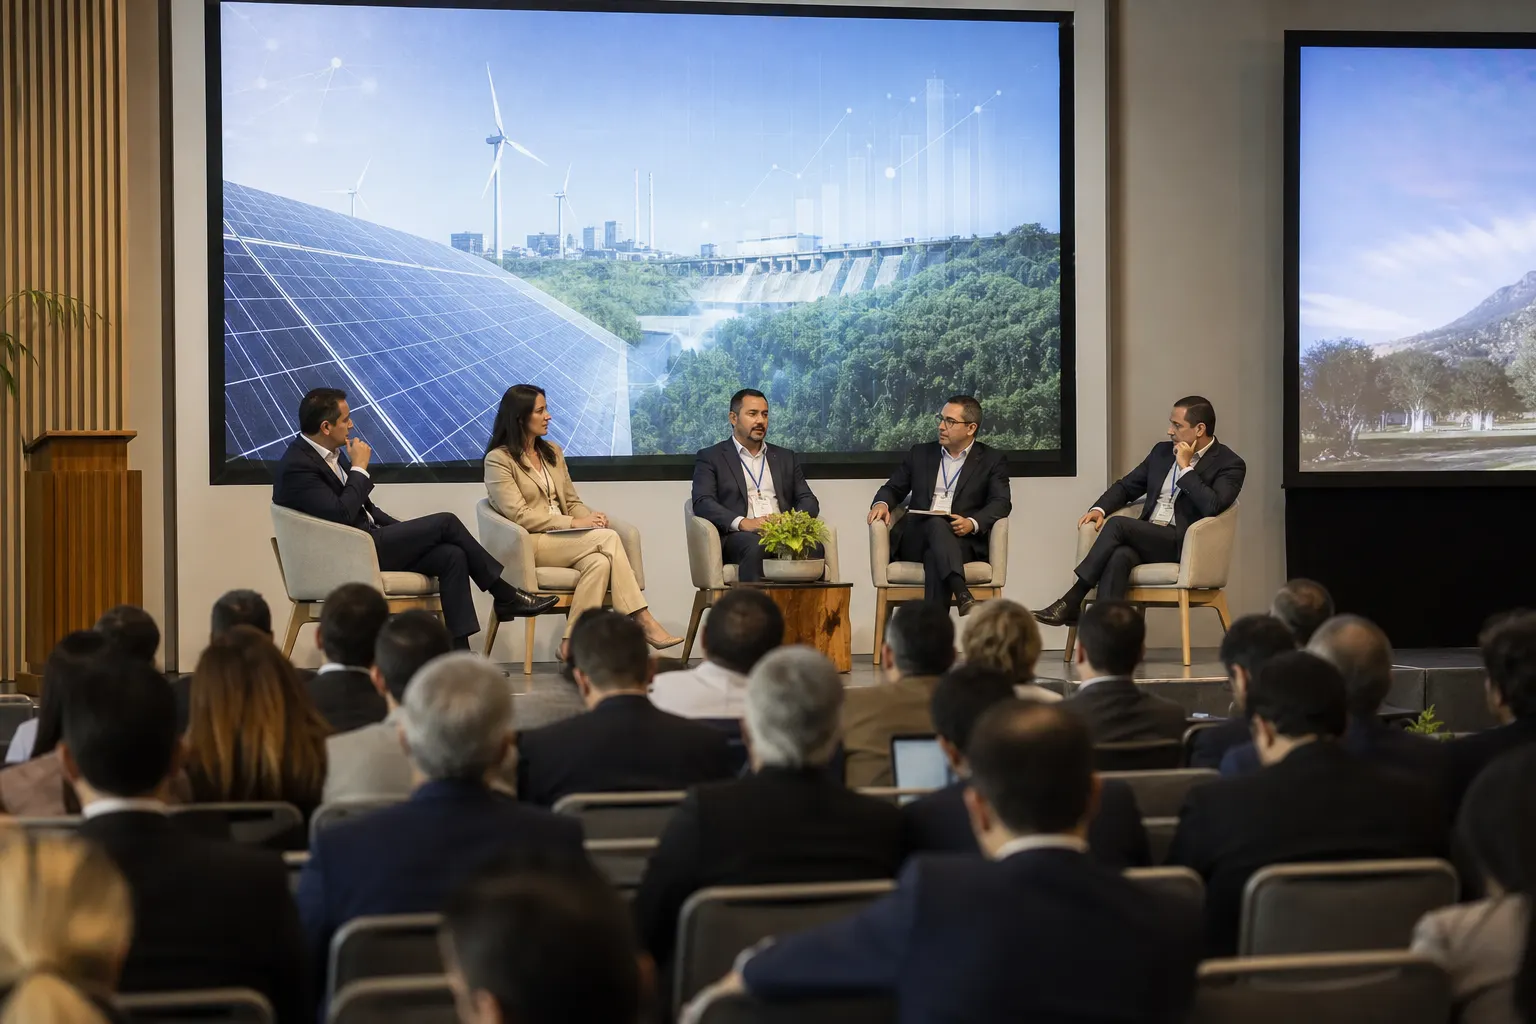
Participantes del Mexico Carbon Forum 2026 señalaron el 2 de septiembre, en el Complejo Tres Centurias de Aguascalientes, que el principal obstáculo para ampliar el financiamiento climático en México no es la falta de capital, sino la escasez de proyectos capaces de demostrar ingresos, reducir riesgos y ofrecer condiciones de inversión institucional. El encuentro, que se realiza el 2 y 3 de septiembre, reúne a representantes de gobiernos, empresas, organismos financieros y especialistas en mercados de carbono, infraestructura y sostenibilidad. ([elcronista-el-cronista-prod.web.arc-cdn.net](https://elcronista-el-cronista-prod.web.arc-cdn.net/mexico/finanzas-economia/mexico-tiene-capital-para-financiar-la-transicion-climatica-pero-le-faltan-proyectos-bancables-amafore/))
La discusión importa porque México enfrenta simultáneamente necesidades de infraestructura en energía, agua, transporte, residuos y adaptación climática, mientras los fondos de ahorro para el retiro, la banca y los mercados de valores buscan activos de largo plazo. En otras palabras, el problema está antes de la ventanilla de crédito: muchas iniciativas tienen un beneficio ambiental evidente, pero todavía no cuentan con el expediente técnico, jurídico y financiero que permite calcular cuánto pueden ganar los inversionistas y qué ocurrirá si algo sale mal.
En breve
- Las Afores y otros inversionistas institucionales tienen capacidad para colocar recursos, pero necesitan activos con rendimiento y reglas claras.
- Un proyecto bancable debe demostrar ingresos, permisos, medición de impacto, gobernanza, capacidad operativa y una distribución explícita de riesgos.
- La regulación del carbono, los impuestos estatales y la divulgación climática pueden mejorar la certidumbre, aunque todavía requieren coordinación y aplicación consistente.
Qué significa que un proyecto sea bancable
En el lenguaje financiero, que un proyecto sea bancable no significa únicamente que sea rentable en teoría. Implica que una institución puede revisar sus supuestos, verificar sus contratos y estimar la posibilidad de recuperar el capital con un rendimiento acorde con el riesgo.
Para una planta solar o un proyecto de eficiencia energética, por ejemplo, el análisis debe incluir quién comprará la electricidad o los ahorros generados, durante cuánto tiempo, bajo qué contrato y con qué garantías de pago. En una obra de agua, el inversionista necesita conocer la fuente de los ingresos: tarifas, pagos públicos, contratos de prestación de servicios, derechos de uso o una combinación de ellos. En residuos, la viabilidad puede depender de contratos de suministro, venta de materiales recuperados, generación de biogás o tarifas por disposición.
Los proyectos de conservación y captura de carbono enfrentan un reto adicional. No basta con estimar toneladas de dióxido de carbono evitadas o removidas; también deben demostrar permanencia, adicionalidad, trazabilidad, propiedad de los beneficios ambientales y mecanismos para responder ante incendios, cambios de uso de suelo o fallas en el monitoreo. La agenda del foro incluye precisamente discusiones sobre integridad de créditos, proyectos forestales, biodiversidad, agua y soluciones basadas en la naturaleza. ([mexicocarbon.com](https://www.mexicocarbon.com/agenda-2026?utm_source=openai))
El expediente que suele faltar
La preparación de un proyecto financiable requiere, al menos, cinco capas. La primera es técnica: estudios de ingeniería, disponibilidad de recursos, costos de operación y calendario de construcción. La segunda es comercial: contratos de compra, demanda comprobable y un modelo que no dependa exclusivamente de precios futuros inciertos.
La tercera es jurídica. Allí entran los permisos ambientales, derechos sobre la tierra, autorizaciones de conexión, concesiones de agua, contratos válidos y reglas para distribuir los ingresos. La cuarta es financiera: capital propio, deuda, garantías, seguros, coberturas y escenarios de sensibilidad. La quinta es ambiental y social: indicadores verificables, participación comunitaria, salvaguardas y un sistema para reportar resultados.
Cuando alguna de estas piezas falta, el costo del dinero aumenta o el proyecto no llega a la etapa de inversión. Por eso la llamada preparación de proyectos y el de-risking —la reducción, transferencia o absorción parcial de riesgos— son tan relevantes como el capital final. Un gobierno puede aportar estudios, garantías, infraestructura de conexión o contratos de largo plazo; un desarrollador debe asumir la responsabilidad técnica y operativa; y el financiador debe evaluar el riesgo sin sustituir a quien construye y administra el activo.
El papel de las Afores y la banca
Guillermo Zamarripa, presidente de la Amafore, expuso en el foro que las administradoras de fondos para el retiro cuentan con recursos para participar en infraestructura y sostenibilidad, pero no pueden invertir como si se tratara de una donación. Su responsabilidad es buscar rendimientos adecuados y cuidar el ahorro de los trabajadores. El Cronista México reportó que las Afores recibirían cerca de 700 mil millones de pesos en aportaciones netas durante 2026, una cifra que ilustra la escala de los recursos que deben encontrar destinos de inversión. ([elcronista-el-cronista-prod.web.arc-cdn.net](https://elcronista-el-cronista-prod.web.arc-cdn.net/mexico/finanzas-economia/mexico-tiene-capital-para-financiar-la-transicion-climatica-pero-le-faltan-proyectos-bancables-amafore/))
La cifra no equivale a dinero disponible exclusivamente para proyectos climáticos. Sí muestra, sin embargo, que existe una base de ahorro de largo plazo que podría participar en infraestructura mediante instrumentos estructurados, deuda, fondos, fideicomisos o emisiones bursátiles, siempre que los proyectos cumplan con los criterios de riesgo y rendimiento aplicables.
La banca tiene una función distinta. Puede financiar etapas tempranas, estructurar deuda, acompañar la medición de impactos y ayudar a convertir una cartera de proyectos pequeños en una plataforma de mayor escala. Para que esa participación crezca, necesita información comparable y reglas que permitan distinguir una reducción real de emisiones de una promesa ambiental difícil de comprobar.
Carbono, impuestos y reglas todavía fragmentadas
El mercado mexicano también enfrenta un problema de señales regulatorias. El Sistema de Comercio de Emisiones cuenta con un programa de prueba y las autoridades han trabajado en la regulación de su siguiente fase, pero la transición hacia un mecanismo con mayor certidumbre sigue siendo un pendiente para empresas e inversionistas. La propia Semarnat ha descrito el sistema como un instrumento de mercado para reducir emisiones de gases de efecto invernadero, mientras que en 2025 informó sobre trabajos para fortalecer su marco regulatorio. ([gob.mx](https://www.gob.mx/semarnat/acciones-y-programas/programa-de-prueba-del-sistema-de-comercio-de-emisiones-179414?utm_source=openai))
A esto se suman los impuestos estatales al carbono. Su existencia y diseño varían entre entidades, al igual que las actividades sujetas, las tasas y los mecanismos de cumplimiento. Esa diversidad puede generar incentivos para reducir emisiones, pero también complica la planeación de empresas con operaciones en varios estados. Para un proyecto de eficiencia o sustitución de combustibles, el precio regulatorio del carbono puede modificar los ingresos esperados; si cambia de una entidad a otra o no se aplica con claridad, el modelo financiero pierde estabilidad.
El reto no es eliminar la diversidad estatal, sino hacer compatibles los sistemas de medición, reporte y verificación. Sin esa interoperabilidad, los créditos, reducciones o ahorros ambientales pueden tener dificultades para ser reconocidos por compradores, bancos y mercados internacionales. La séptima comunicación nacional de México ante la Convención Marco de Naciones Unidas documenta la presencia de impuestos subnacionales al carbono con diferencias importantes entre estados. ([unfccc.int](https://unfccc.int/sites/default/files/resource/7CNNN%20libro%20pages_130626_GMP_Rev_INECC_13052026.pdf?utm_source=openai))
La información climática también es infraestructura financiera
Otro cambio relevante ocurre dentro de las empresas. Las normas de divulgación de sostenibilidad y clima, asociadas con las NIIF S1 y S2, obligan a mejorar la información sobre riesgos, oportunidades, emisiones y efectos financieros relacionados con el clima. La CNBV presentó en marzo de 2026 herramientas de apoyo para que las emisoras preparen sus informes de sostenibilidad y evalúen la integración de riesgos climáticos en su gestión. ([gob.mx](https://www.gob.mx/cnbv/prensa/cnbv-presenta-herramientas-para-apoyar-a-emisoras-en-la-elaboracion-de-su-informe-de-sostenibilidad-conforme-a-estandares-internacionales?idiom=es-MX&utm_source=openai))
Esto puede parecer un asunto contable, pero tiene consecuencias directas sobre el financiamiento. Una empresa que identifica sus riesgos físicos —como inundaciones, sequías o calor extremo— y sus riesgos de transición —como nuevas normas, precios de carbono o cambios tecnológicos— ofrece más información para calcular su capacidad de pago. La divulgación no convierte automáticamente a una compañía en sostenible, pero reduce la incertidumbre que encarece el crédito.
La Taxonomía Sostenible de México cumple una función complementaria: ayuda a identificar actividades alineadas con objetivos de mitigación, adaptación e igualdad de género. Su primera fase cubre sectores como agropecuario y forestal, energía, agua, construcción y manufactura, lo que puede servir para clasificar proyectos y evitar que cualquier iniciativa con una etiqueta verde sea considerada elegible. ([finanzassostenibles.hacienda.gob.mx](https://www.finanzassostenibles.hacienda.gob.mx/es/finanzassostenibles/taxonomia?utm_source=openai))
La oportunidad para México y para la Ciudad de México
El mensaje del foro tiene una lectura particular para la Ciudad de México. La capital necesita inversiones en transporte limpio, eficiencia de edificios, gestión de residuos, reúso de agua, prevención de inundaciones y adaptación urbana. Muchos de esos proyectos generan beneficios públicos que no siempre se reflejan en una tarifa directa. Por ello, su financiamiento puede requerir una mezcla de presupuesto, banca de desarrollo, recursos privados, garantías y pagos vinculados al desempeño.
La tarea no consiste en presentar más proyectos con la palabra sostenible en el título, sino en construir una cartera con datos, contratos y responsables identificables. El gobierno debe definir prioridades y reducir riesgos que el sector privado no puede controlar; los desarrolladores deben entregar estudios y operación confiables; y los financiadores deben diseñar instrumentos adecuados para proyectos que combinan ingresos comerciales con beneficios sociales y ambientales.
El Gobierno de México ya cuenta con instrumentos para orientar recursos, como la Taxonomía Sostenible y el Marco de Referencia Soberano de Financiamiento Sostenible. Además, Hacienda, Semarnat y CAF presentaron en julio de 2026 el Fondo de Capital Ambiental, enfocado en conservación, recuperación del capital natural y acción climática. El siguiente paso será demostrar que esos mecanismos pueden convertir una cartera dispersa de iniciativas en proyectos medibles, replicables y capaces de atraer capital privado. ([gob.mx](https://www.gob.mx/shcp/prensa/comunicado-no-3-mexico-actualiza-su-marco-de-referencia-reforzando-su-liderazgo-en-financiamiento-sostenible?idiom=fr&utm_source=openai))
Así, el cuello de botella del financiamiento climático en México no está únicamente en reunir más dinero. Está en preparar mejor las obras y negocios que buscan recibirlo. La diferencia entre una promesa ambiental y un activo financiable se decide en los contratos, los permisos, los datos, la gobernanza y la forma en que cada participante acepta el riesgo.
Fuentes consultadas
- Mexico Carbon Forum, agenda oficial 2026.
- Gobierno del Estado de Aguascalientes, inauguración del Mexico Carbon Forum 2026.
- El Cronista México, cobertura del panel sobre financiamiento climático.
- Semarnat, Programa de prueba del Sistema de Comercio de Emisiones.
- CNBV, herramientas para informes de sostenibilidad y clima.
- Hacienda, Taxonomía Sostenible de México.
- México, Séptima Comunicación Nacional ante la Convención Marco de Naciones Unidas.