
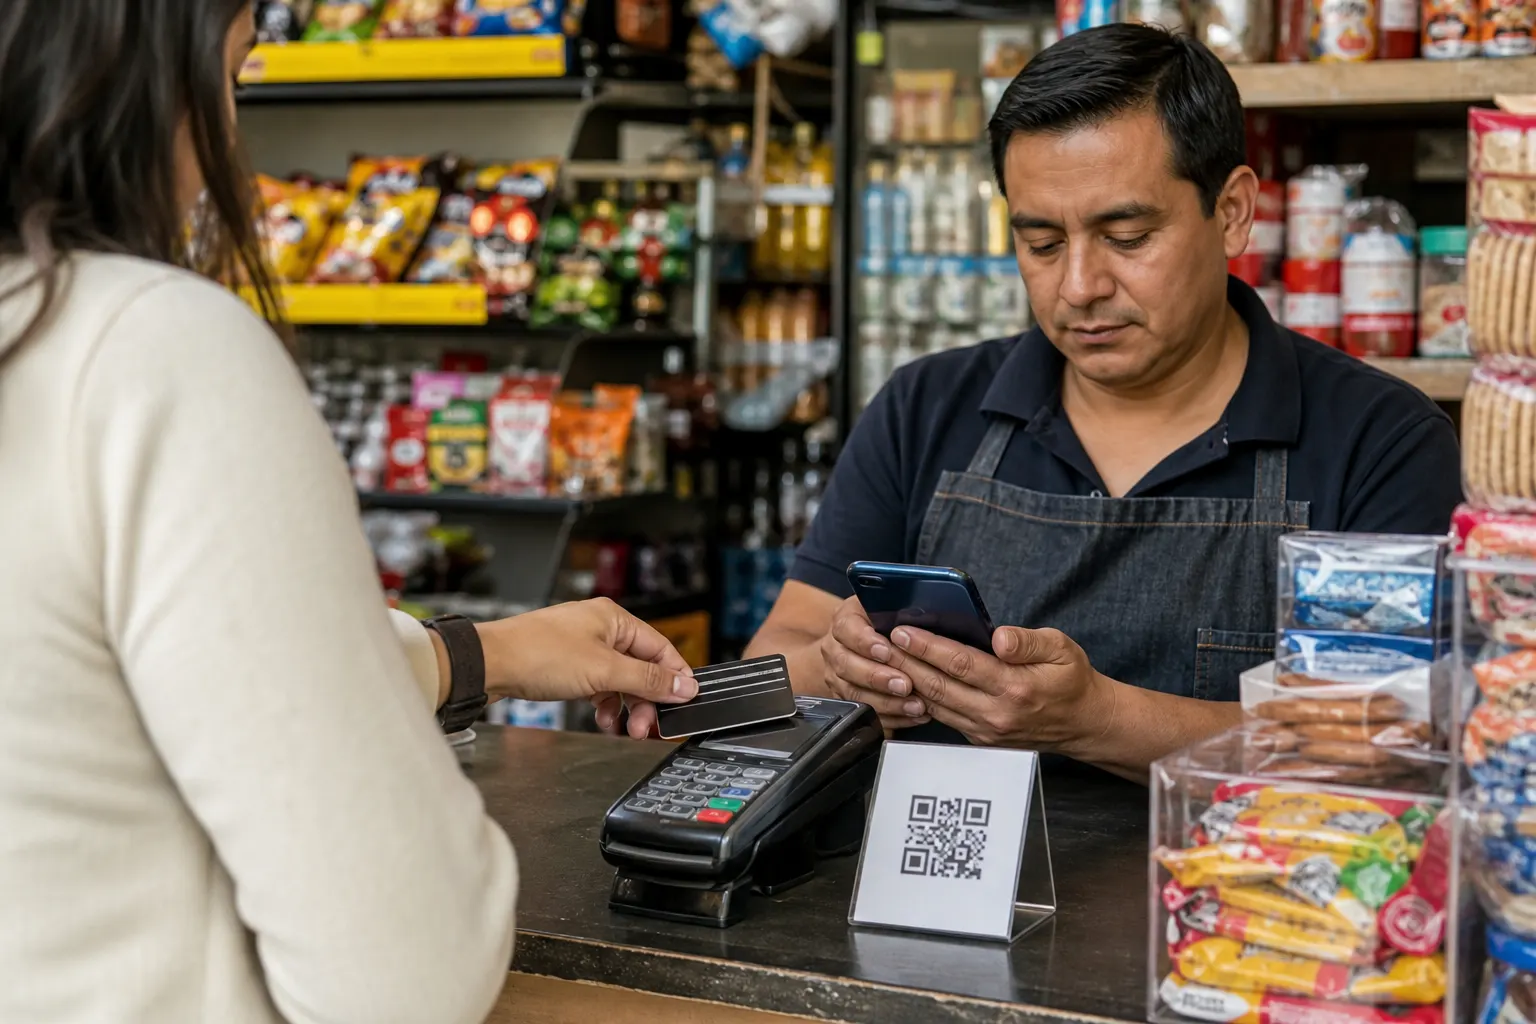
Entre enero y agosto de 2026 se registraron 9 mil 279 millones de operaciones con tarjetas de crédito y débito en México, un aumento de 19.4% frente al mismo periodo de 2025, de acuerdo con datos del Banco de México reportados por La Jornada. El crecimiento ocurre mientras la Cámara de Diputados aprobó el 6 de octubre la Ley de Economía Digital para Pagos Digitales y Electrónicos, durante una sesión en San Lázaro, aunque la minuta todavía debe ser revisada por el Senado y la norma no está vigente.
El dato importa porque muestra que la digitalización del consumo ya no depende únicamente de las compras por internet. También avanza en supermercados, restaurantes, transporte, farmacias, gasolineras y pequeños establecimientos que aceptan pagos mediante terminales o dispositivos móviles. Sin embargo, el volumen de operaciones no significa que México haya dejado atrás el efectivo ni que todos los comercios estén preparados para sustituirlo.
El débito concentra la mayor parte de las operaciones
La serie de operaciones domésticas con tarjetas del Banco de México permite observar una diferencia relevante entre los instrumentos. Al 31 de agosto de 2026, el sistema reportó 42.87 millones de transacciones diarias en puntos de venta. De ese total, 30.4 millones correspondieron a tarjetas de débito y 12.46 millones a tarjetas de crédito.
En términos aproximados, el débito representó 70.9% de las operaciones diarias y el crédito 29.1%. Esto sugiere que una parte importante de la adopción de pagos digitales ocurre directamente desde cuentas bancarias o productos asociados a depósitos, no sólo mediante financiamiento al consumo. Para las familias, pagar con débito puede ser una forma de utilizar recursos disponibles; para los comercios, significa recibir pagos electrónicos sin que la operación dependa de que el cliente tenga una línea de crédito.
Banxico advierte que sus cifras se construyen con información reportada por las cámaras de compensación y se contabilizan con base en la fecha de liquidación. Por ello, la fecha de la operación puede diferir entre 24 y 72 horas respecto del momento en que la compra se realizó. La precisión es importante: las series describen el flujo procesado por la infraestructura de pagos, no necesariamente el instante exacto en que cada consumidor tomó la decisión de comprar.
Tarjeta, SPEI, CoDi y DiMo no son lo mismo
Hablar de pagos digitales como si fueran una sola categoría puede ocultar diferencias importantes para usuarios y negocios. Una tarjeta de crédito o débito normalmente requiere que el comercio tenga una terminal punto de venta física o virtual. La operación pasa por redes de tarjetas, bancos emisores y adquirentes, y el negocio puede enfrentar cargos por afiliación, mantenimiento o procesamiento de ventas.
El SPEI, en cambio, es una transferencia electrónica entre cuentas de instituciones financieras participantes. El usuario puede enviar dinero mediante una aplicación o sitio web utilizando la CLABE, el número de tarjeta o, en determinados casos, otros identificadores. Banxico también permite consultar el estado de la transferencia y obtener un Comprobante Electrónico de Pago, una herramienta útil para comprobar que el dinero llegó a la cuenta beneficiaria.
CoDi funciona como una modalidad de cobro digital basada en transferencias. Puede utilizar códigos QR, tecnología NFC o mensajes de cobro enviados al teléfono celular. Su ventaja para un pequeño negocio es que puede evitar la terminal tradicional y, conforme a la información de Banxico, opera sin costo adicional por la mensajería del esquema. Aun así, el comercio necesita una cuenta participante, un teléfono o dispositivo compatible y conexión para generar o recibir la operación.
DiMo utiliza el número celular de diez dígitos vinculado a una cuenta para facilitar el envío de dinero. No sustituye al SPEI, sino que simplifica uno de los datos necesarios para ordenar una transferencia. En operaciones entre cuentas de una misma institución, tanto CoDi como DiMo pueden ser procesados por los sistemas internos de esa entidad.
El costo de la transición recae de forma distinta en cada comercio
Para una cadena comercial, incorporar pagos digitales suele formar parte de una infraestructura tecnológica más amplia. Para una tienda de barrio, un puesto, un consultorio o un prestador independiente, la decisión puede depender de costos mucho más concretos: adquirir o rentar una terminal, pagar una comisión por venta, contratar internet, usar un teléfono con batería suficiente, llevar controles contables y resolver aclaraciones cuando una operación aparece como pendiente.
La Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros señala que las terminales pueden incluir cargos de afiliación e instalación, mantenimiento de línea y procesamiento de ventas. La comisión no siempre se presenta de la misma forma ni tiene el mismo peso para todos los giros. En negocios de bajo margen, incluso un porcentaje pequeño puede influir en el precio final o en la decisión de aceptar determinadas tarjetas.
También existe una tensión entre la práctica comercial y la protección al consumidor. Condusef ha advertido sobre establecimientos que trasladan al cliente un recargo por pagar con tarjeta. La comisión corresponde al servicio de la terminal y, en muchos contratos bancarios, el comercio se compromete a no repercutirla directamente en el precio. Por eso, la expansión de los pagos digitales no sólo requiere más terminales: también necesita reglas claras, información visible y mecanismos de reclamación que funcionen.
Las alternativas basadas en transferencias pueden reducir algunos costos, pero no eliminan todos los obstáculos. Un código QR puede ser barato de instalar, aunque depende de que el cliente tenga una cuenta, un teléfono, datos móviles o conexión inalámbrica. Además, el comercio debe confirmar que el dinero fue abonado y no basarse únicamente en una captura de pantalla. En zonas con conectividad irregular, el efectivo continúa ofreciendo una disponibilidad que los sistemas digitales no siempre garantizan.
Qué propone la nueva ley y por qué el Senado será decisivo
El dictamen aprobado por la Cámara de Diputados busca promover la adopción de medios de pago electrónicos y digitales en trámites, servicios y actividades comerciales. Entre sus planteamientos se encuentra que los gobiernos de los tres niveles habiliten infraestructura para recibir estos medios y que los proveedores de bienes y servicios informen cuáles opciones aceptan.
La propuesta también contempla que la Secretaría de Hacienda pueda identificar sectores o actividades en los que determinados pagos digitales sean obligatorios. De acuerdo con el registro legislativo, si una contingencia impide recibir pagos electrónicos, se permitiría utilizar efectivo o cheque. El alcance concreto dependerá del texto final y de las decisiones que tome el Senado.
La discusión legislativa no debería reducirse a una oposición entre modernidad y rezago. El punto central es cómo se distribuirán los costos de la digitalización. Si una actividad queda obligada a aceptar pagos electrónicos, deberá existir una red suficiente, opciones de bajo costo, atención ante fallas, protección contra fraudes y alternativas para quienes no tienen cuenta bancaria o conexión constante.
Para la Ciudad de México, donde conviven grandes cadenas, comercio ambulante, mercados públicos, servicios profesionales y miles de micronegocios, la transición puede ser desigual. Los datos nacionales muestran un crecimiento acelerado, pero no identifican por sí solos quién queda fuera ni cuánto cuesta incorporarse. Esa será la información que comercios y autoridades necesitarán antes de convertir una tendencia de consumo en una obligación general.
En breve
- Entre enero y agosto de 2026 hubo 9 mil 279 millones de operaciones con tarjetas, 19.4% más que un año antes.
- Al 31 de agosto, el débito representó cerca de 70.9% de las operaciones diarias en puntos de venta y el crédito 29.1%.
- La Ley de Economía Digital fue aprobada por Diputados el 6 de octubre, pero aún debe pasar por el Senado y no está vigente.
Fuentes consultadas
- Banco de México, Sistema de Información Económica: operaciones domésticas con tarjetas.
- La Jornada, reporte sobre el crecimiento de los pagos con tarjeta entre enero y agosto de 2026.
- Sistema de Información Legislativa, minuta de la Ley de Economía Digital enviada al Senado.
- Banco de México, información pública sobre SPEI, CoDi y DiMo.
- Condusef, comisiones asociadas al uso de terminales punto de venta.