
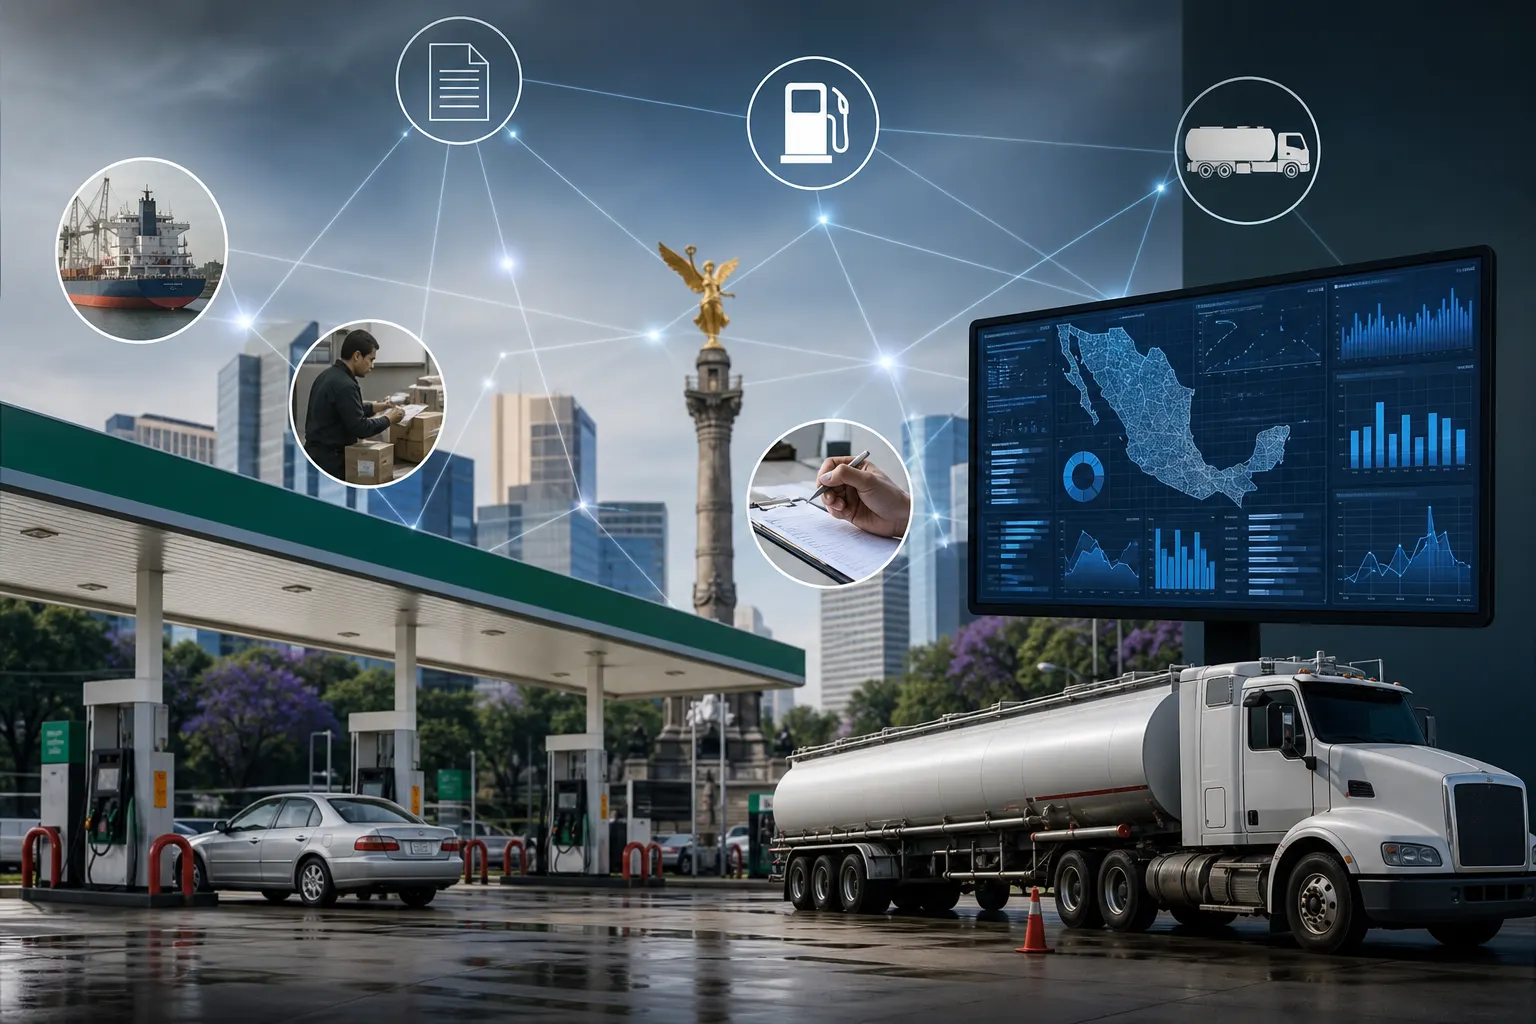
El Gobierno federal de México, encabezado por la presidenta Claudia Sheinbaum, informó el viernes 4 de septiembre de 2026 que propondrá al Congreso un mecanismo de trazabilidad digital para seguir el Impuesto Especial sobre Producción y Servicios (IEPS) de la gasolina y el diésel desde su importación hasta la venta final, con el objetivo de reducir la evasión fiscal vinculada con el contrabando de combustibles. La entrega del Paquete Económico 2027 está prevista para el martes 8 de septiembre ante la Cámara de Diputados, aunque el diseño completo de la medida todavía no ha sido presentado.
En breve
- La propuesta busca seguir fiscalmente el combustible y el IEPS a lo largo de la cadena, no necesariamente inspeccionar cada litro mediante una operación física nueva.
- México ya cuenta con controles volumétricos, reportes digitales, CFDI, pedimentos y dictámenes sobre el tipo de combustible; la iniciativa podría conectar o reforzar esos datos.
- El impacto en gasolineras, empresas importadoras y precios dependerá de las obligaciones, sistemas, sanciones y plazos que se incluyan en el paquete y en las reglas posteriores.
El anuncio todavía no es una reforma operativa
La información disponible hasta ahora corresponde a un adelanto político y fiscal, no a un texto normativo aprobado. El Canal del Congreso reportó que el Paquete Económico 2027 será recibido el 8 de septiembre y que Ricardo Monreal, presidente de la Junta de Coordinación Política de la Cámara de Diputados, llamó a esperar el documento antes de sacar conclusiones sobre su contenido.
En declaraciones difundidas el 4 de septiembre, Sheinbaum señaló que el Servicio de Administración Tributaria trabaja en el diseño de los mecanismos de trazabilidad. La presidenta planteó que el seguimiento de la cadena, desde la importación hasta la venta, puede ayudar a combatir el llamado huachicol fiscal, una modalidad de evasión en la que el producto puede ingresar, circular o venderse con información fiscal incompleta, incorrecta o simulada.
La Jornada informó que la propuesta pretende mantener el mismo impuesto y utilizar la información de la cadena para cerrar espacios de evasión, no anunciar por sí misma un aumento de la tasa del IEPS. La diferencia es relevante: modificar la tasa del impuesto sería una decisión tributaria directa, mientras que la trazabilidad es una herramienta de control, conciliación y fiscalización.
Qué significa rastrear el IEPS
El IEPS de combustibles se causa en distintos puntos de la cadena conforme a las operaciones previstas en la legislación fiscal. Para que la autoridad pueda verificar que el impuesto fue calculado y enterado correctamente, necesita relacionar varios elementos: quién importó o adquirió el producto, qué tipo de combustible se movilizó, qué volumen se recibió y entregó, qué documentos respaldaron la operación y cuánto se vendió al consumidor.
En términos prácticos, una trazabilidad fiscal podría funcionar como una conciliación de registros. La autoridad buscaría comparar la información de importaciones, pedimentos, facturas, permisos, movimientos de almacenamiento, transporte, distribución y ventas. Si los volúmenes, precios, tipos de producto o impuestos reportados no coinciden, el sistema podría generar alertas para una revisión.
Esto no significa automáticamente que el Gobierno vaya a colocar un dispositivo nuevo en cada vehículo, tanque o dispensario, ni que se vaya a vigilar físicamente cada litro en tiempo real. El anuncio se refiere al seguimiento fiscal y digital de la cadena. El control físico, como verificaciones en terminales, pipas, almacenes o estaciones de servicio, seguiría dependiendo de las facultades de las autoridades y de los procedimientos que se establezcan.
México ya tiene una infraestructura de control volumétrico
La nueva propuesta partiría de obligaciones que ya existen. El Código Fiscal de la Federación y la Resolución Miscelánea Fiscal contemplan controles volumétricos para quienes fabrican, producen, procesan, transportan, almacenan, distribuyen o venden hidrocarburos y petrolíferos. La gasolina y el diésel están incluidos en ese universo.
El SAT define los controles volumétricos como el conjunto de registros de entradas, salidas y existencias, asociados con facturas o pedimentos y con la identificación del tipo de hidrocarburo. Los contribuyentes obligados deben contar con equipos y programas informáticos, obtener certificados sobre su funcionamiento y enviar reportes digitales, además de conservar información relacionada con sus operaciones.
Las reglas también contemplan datos sobre dictámenes de laboratorio, octanaje de la gasolina y características del producto. Para comercializadores y expendios, el sistema debe vincular los movimientos de volumen con los comprobantes fiscales correspondientes. La plataforma de reportes del SAT permite utilizar formatos XML o JSON y contempla información diaria y mensual, así como complementos para actividades como transporte, almacenamiento, distribución, comercialización y expendio.
Por eso, una de las preguntas centrales del Paquete Económico 2027 será si la propuesta crea una obligación completamente nueva o si integra bases de datos y reportes que ya se generan, pero que hoy pueden estar fragmentados entre el SAT, autoridades energéticas, aduanas, permisionarios y empresas.
Las preguntas que deberá responder el Paquete Económico 2027
- Alcance: si la obligación aplicará a importadores, distribuidores, transportistas, almacenistas, comercializadores, estaciones de servicio o a todos los participantes.
- Información exigible: qué datos deberán reportarse, con qué frecuencia, en qué formato y cómo se vincularán con CFDI, pedimentos y permisos.
- Responsabilidad: quién responderá cuando existan diferencias entre el volumen recibido, transportado, almacenado y vendido.
- Interoperabilidad: si habrá una plataforma común o si las empresas deberán adaptar sus sistemas para enviar información a distintas autoridades.
- Calendario: cuándo comenzaría la obligación, qué periodo de transición habría y si se prevén pruebas piloto o facilidades para contribuyentes pequeños.
- Sanciones: qué consecuencias habría por no reportar, reportar tarde, presentar inconsistencias o utilizar documentación que no corresponda al producto.
La respuesta a estos puntos determinará si la trazabilidad se convierte en una herramienta de fiscalización efectiva o en una capa adicional de obligaciones que eleve los costos de cumplimiento sin mejorar de forma clara la detección del contrabando.
Posibles efectos para las gasolineras y los consumidores
Para las estaciones de servicio, el principal efecto inmediato podría ser administrativo y tecnológico. Las empresas tendrían que revisar que sus sistemas de medición, inventarios, facturación y reportes sean consistentes. También podrían enfrentar mayores costos por actualización de software, certificaciones, auditorías, almacenamiento de información y capacitación del personal.
Sin embargo, una trazabilidad mejor conectada también podría reducir riesgos para las gasolineras que compran producto de proveedores formales. Si la autoridad puede verificar con mayor claridad el origen y la documentación de cada lote, las empresas tendrían más elementos para demostrar que actuaron conforme a la ley. El beneficio dependerá de que las reglas distingan entre una operación deliberadamente irregular y una falla técnica o documental corregible.
En los precios al consumidor, la trazabilidad no implica por sí misma un aumento automático de la gasolina. El precio final depende de factores como el costo del producto, logística, márgenes, tipo de cambio, mercado internacional y estímulos fiscales. Aun así, los nuevos requisitos podrían trasladarse parcialmente a costos operativos si obligan a realizar inversiones relevantes. También es posible que una reducción de la competencia desleal modifique las condiciones de algunos mercados regionales, aunque ese efecto no puede medirse antes de conocer el diseño.
Por qué importa en la Ciudad de México
La discusión tiene una dimensión local para la Ciudad de México. Las estaciones de servicio, empresas de transporte, flotillas, comercios y consumidores capitalinos forman parte de una cadena que depende de la entrada constante de combustibles desde terminales, centros de almacenamiento y corredores logísticos ubicados dentro y fuera de la ciudad.
Si el nuevo sistema detecta con mayor rapidez inconsistencias de origen, traslado o venta, podría aumentar las revisiones a proveedores y establecimientos. Para los negocios formales, la certeza sobre los documentos y los datos exigidos será tan importante como la meta recaudatoria. Para la población, la pregunta será si la medida ayuda a combatir la evasión sin convertirse en un trámite costoso que termine reflejándose en la operación cotidiana de las estaciones.
La fecha clave será la entrega formal del Paquete Económico 2027. A partir de ese documento podrá saberse si la trazabilidad del IEPS se plantea mediante cambios al Código Fiscal de la Federación, a la Ley del IEPS, a la Ley de Ingresos o mediante disposiciones administrativas complementarias. Hasta entonces, el anuncio debe leerse como una dirección de política fiscal, no como un sistema que ya pueda exigirse a las empresas.
Fuentes consultadas
- Canal del Congreso, “Detalla entrega del Paquete Económico 2027”, 4 de septiembre de 2026.
- La Jornada, “El fisco rastrearía huachicol por medio del IEPS”, 4 de septiembre de 2026.
- Servicio de Administración Tributaria, Resolución Miscelánea Fiscal 2026, capítulo 2.6 sobre controles volumétricos.
- Servicio de Administración Tributaria, preguntas frecuentes sobre controles volumétricos.