
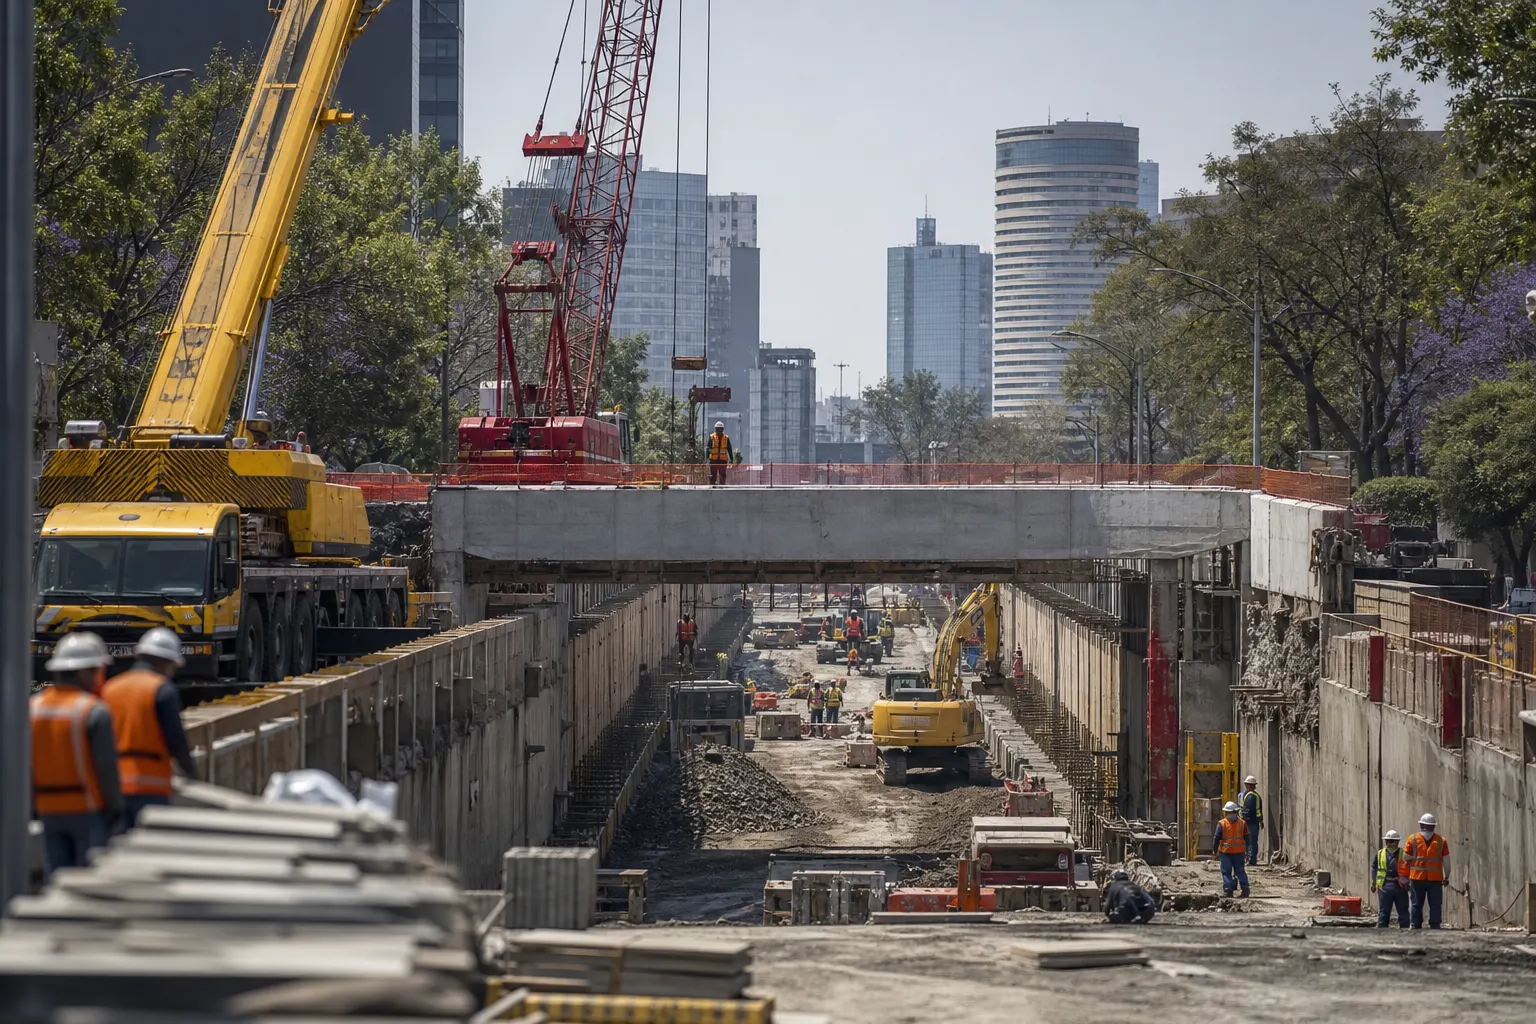
La inversión fija bruta de México aumentó 5.9% anual en junio de 2026, con cifras desestacionalizadas, y avanzó 1.3% frente a mayo, informó el Instituto Nacional de Estadística y Geografía (INEGI) el viernes 4 de septiembre. El resultado corresponde al gasto realizado en el país en construcción, maquinaria y equipo, tanto por empresas como por el sector público. La recuperación se observó durante el segundo trimestre, pero tuvo un motor definido: la construcción, no la maquinaria.
El dato obliga a matizar la lectura inicial de que la construcción habría sido el freno del repunte. De acuerdo con el reporte oficial, la inversión en construcción creció 3.5% mensual y 8.8% anual en junio, mientras que maquinaria y equipo disminuyó 1.1% frente a mayo y aumentó 2.5% en la comparación anual. En otras palabras, el avance general sí fue positivo, pero su composición fue desigual y todavía no refleja una expansión uniforme de la capacidad productiva.
En breve
- La inversión fija bruta creció 1.3% mensual y 5.9% anual en junio de 2026, según cifras desestacionalizadas del INEGI.
- La construcción aumentó 3.5% mensual y 8.8% anual; el segmento no residencial avanzó 10.6% anual.
- Maquinaria y equipo cayó 1.1% mensual. La inversión pública creció más que la privada en la comparación anual.
La construcción explicó la mayor parte del repunte
La diferencia entre los componentes es central para entender qué está ocurriendo con la inversión en México. La construcción fue la principal fuente de crecimiento durante junio y también el elemento que sostuvo la variación anual. Dentro de este componente, la obra no residencial —que incluye proyectos de infraestructura, instalaciones y edificaciones distintas de la vivienda— tuvo un aumento anual de 10.6%, de acuerdo con la información difundida por el INEGI y retomada por La Jornada.
La lectura es relevante para la Ciudad de México y su zona metropolitana porque la inversión en construcción tiene efectos directos sobre contratistas, proveedores de materiales, transporte, servicios de ingeniería y empleo. Sin embargo, un crecimiento concentrado en obra no residencial no equivale automáticamente a un ciclo amplio de inversión empresarial. Para confirmar una recuperación más sólida habría que observar si el avance se mantiene en los siguientes meses y si se extiende a proyectos privados, vivienda, manufactura y compra de equipo.
El comportamiento también puede estar relacionado con la ejecución de proyectos públicos. En cifras originales, es decir, sin el ajuste estacional, la inversión pública presentó un aumento anual de 18.1%, frente a un crecimiento de 6.0% en la inversión privada. Estas cifras no significan que todo el crecimiento provenga del gobierno, pero sí muestran una diferencia importante en la intensidad de ambos motores durante junio.
Maquinaria y equipo: avance anual, retroceso mensual
El segundo componente de la inversión fija bruta ofrece una señal menos contundente. La maquinaria y el equipo aumentaron 2.5% anual en junio, pero retrocedieron 1.1% frente a mayo. El descenso mensual estuvo asociado con una baja de 1.6% en la adquisición de equipo importado, aunque la compra de equipo de transporte importado creció 8.7%. En el segmento nacional, el equipo de transporte avanzó 2.2% mensual.
Esta combinación sugiere que las empresas no detuvieron por completo sus compras de activos, pero tampoco aceleraron de manera generalizada la renovación de maquinaria. Una recuperación basada sólo en construcción puede elevar la inversión en el corto plazo; una recuperación acompañada por maquinaria, tecnología y equipo productivo tendría una señal más clara sobre la ampliación de la capacidad de las empresas.
El desglose por origen también importa. México depende de bienes de capital importados para una parte significativa de sus procesos industriales y logísticos. Por eso, el comportamiento de las compras externas puede reflejar tanto decisiones de inversión de las compañías como condiciones de comercio, costos financieros, disponibilidad de proveedores y expectativas sobre la demanda futura. El retroceso mensual del equipo importado contrasta con el avance anual y aconseja evitar conclusiones demasiado optimistas a partir de un solo mes.
Tres meses de recuperación, pero con antecedentes débiles
Con el resultado de junio, la formación bruta de capital fijo acumuló tres meses consecutivos de crecimiento en la comparación anual: abril, mayo y junio. La secuencia representa una mejora frente a la etapa de contracciones que se había extendido desde septiembre de 2024, según el recuento publicado por La Jornada.
El antecedente es importante porque un repunte anual puede reflejar no sólo un aumento reciente, sino también una base de comparación baja. La inversión fija bruta sigue siendo un indicador sensible a la incertidumbre económica, las tasas de interés, el comercio exterior y las decisiones presupuestarias. Por ello, tres meses de mejora constituyen una señal favorable, pero todavía no bastan para afirmar que comenzó un ciclo de expansión prolongada.
El propio dato mensual muestra esa cautela: el total subió 1.3%, impulsado por una construcción que avanzó 3.5%, mientras maquinaria y equipo cayó 1.1%. La divergencia indica que las empresas y el sector público no están incrementando todos los tipos de activos al mismo ritmo. También deja abierta la pregunta sobre cuánto del impulso se mantendrá cuando disminuya la ejecución de determinados proyectos de obra.
Qué puede significar para el Paquete Económico 2027
El reporte de junio llega antes de la discusión del Paquete Económico 2027 y puede influir en la lectura sobre las prioridades de gasto y la participación del sector privado. Si el gobierno busca sostener el crecimiento de la inversión, el desafío será combinar infraestructura con condiciones que incentiven nuevas plantas, adquisición de maquinaria, modernización tecnológica y ampliación de cadenas de proveeduría.
La diferencia entre la inversión pública y privada también será observada por empresas y mercados. Un aumento público puede generar demanda para constructoras y proveedores, pero una recuperación más equilibrada requeriría que el sector privado incremente sus proyectos de largo plazo. Eso dependerá, entre otros factores, de la claridad regulatoria, el costo del financiamiento, la demanda interna y las condiciones del comercio con Estados Unidos.
El dato del INEGI no permite anticipar por sí solo el contenido ni el efecto del próximo presupuesto. Sí ofrece, en cambio, un punto de partida: la inversión mexicana recuperó terreno en junio, pero lo hizo con mayor fuerza en construcción y con una participación pública más dinámica que la privada. La señal de fondo será más sólida si en los siguientes meses la maquinaria y el equipo dejan atrás sus retrocesos mensuales y si el avance se extiende a proyectos productivos de distintos sectores.
Fuentes consultadas
- INEGI, Indicador Mensual de la Formación Bruta de Capital Fijo, publicación del 4 de septiembre de 2026 con datos de junio.
- INEGI, comunicado sobre la Formación Bruta de Capital Fijo de junio de 2026, publicado el 4 de septiembre de 2026.
- La Jornada, “Impulsada por el gasto público, en junio aumentó 5.9% la inversión: Inegi”, 4 de septiembre de 2026.
- Banco de México, Sistema de Información Económica, índice de volumen de la inversión fija bruta.