
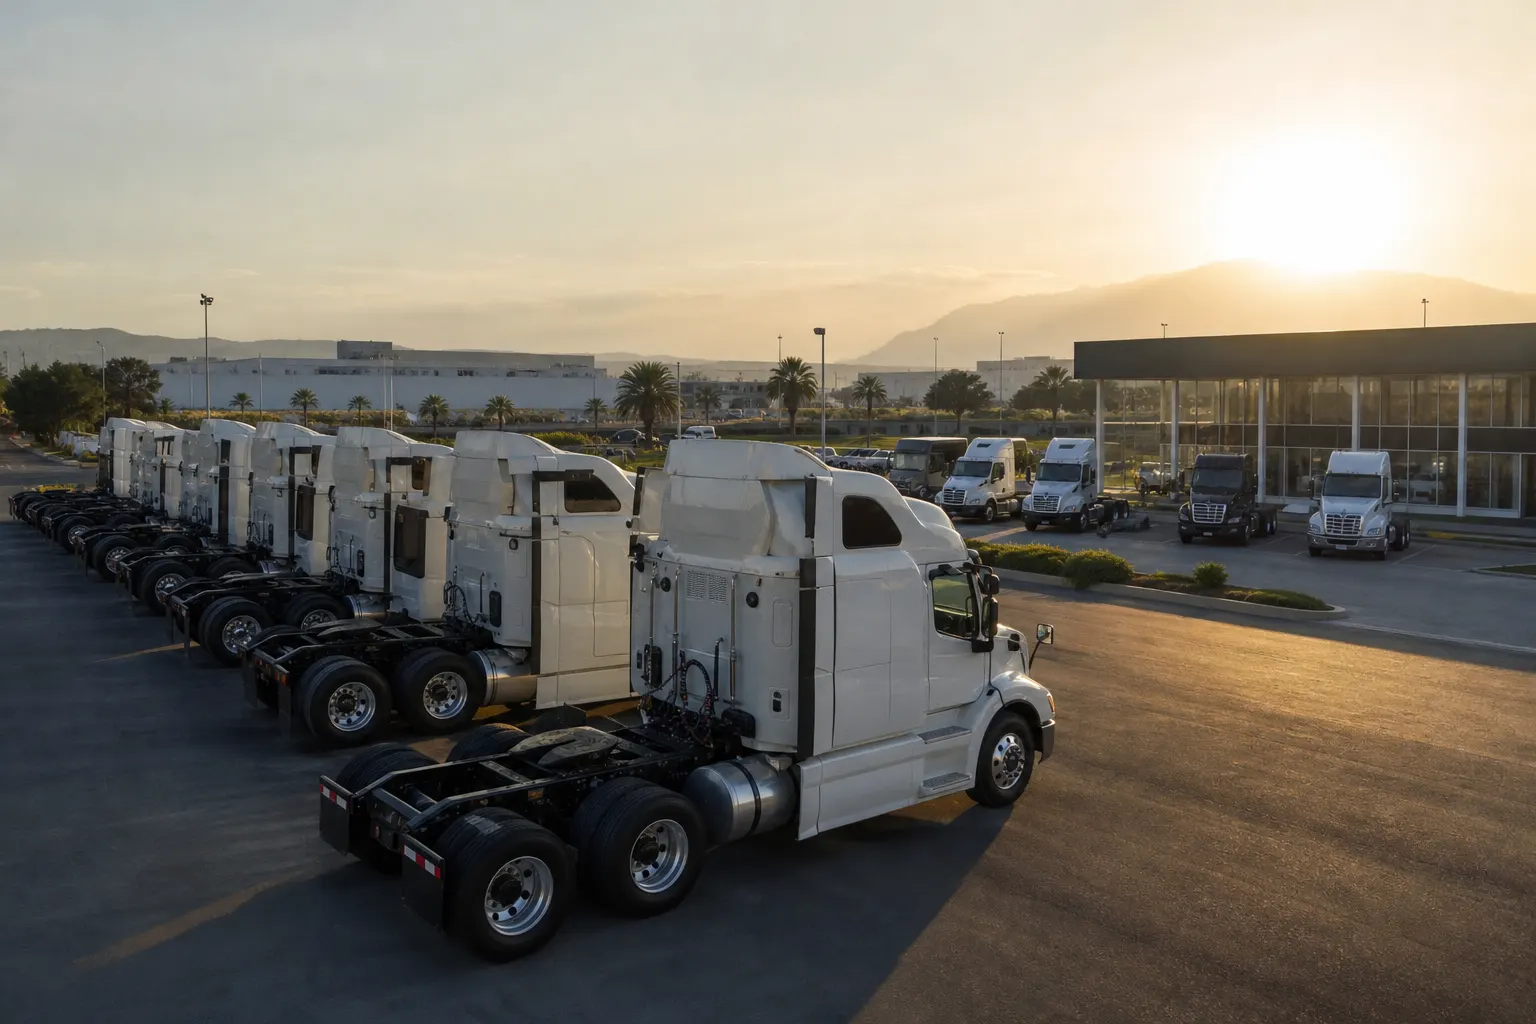
La industria mexicana de vehículos pesados produjo 15 mil 181 unidades y exportó 12 mil 707 durante septiembre de 2026, informó el Instituto Nacional de Estadística y Geografía (INEGI) el 9 de octubre; en contraste, las ventas al menudeo en México sumaron 2 mil 980 unidades, 11.26% menos que un año antes. Los datos corresponden al Registro Administrativo de la Industria Automotriz de Vehículos Pesados (RAIAVP) y fueron presentados en Ciudad de México por el INEGI, la Asociación Nacional de Productores de Autobuses, Camiones y Tractocamiones (ANPACT) y la Asociación Mexicana de Distribuidores de Automotores (AMDA).
La fotografía de septiembre muestra dos velocidades. La producción y las exportaciones dieron un salto interanual, mientras la compra final dentro del país continuó a la baja. Por eso, el crecimiento de las plantas no puede leerse automáticamente como una recuperación general del mercado mexicano: una parte importante de las unidades fabricadas salió al extranjero y otra señal positiva, la del mayoreo, todavía no se refleja en las ventas de los distribuidores al público.
En breve
- Producción: 15 mil 181 vehículos pesados, un aumento anual de 121.4%.
- Exportaciones: 12 mil 707 unidades, 144.6% más que en septiembre de 2025.
- Mercado interno: 2 mil 980 ventas al menudeo, una caída de 11.26%; el mayoreo avanzó 17.9%, a 2 mil 965 unidades.
El salto exportador parte de una base muy baja
El crecimiento porcentual de septiembre es elevado, pero debe observarse junto con el nivel de comparación. En el mismo mes de 2025 se produjeron 6 mil 857 vehículos pesados y se exportaron 5 mil 196. Un año después, los incrementos fueron de 8 mil 324 y 7 mil 511 unidades, respectivamente. Esto significa que el avance es real en términos absolutos, aunque la tasa anual también está amplificada por la debilidad de la base comparativa.
La producción acumulada entre enero y septiembre alcanzó 117 mil 121 unidades, 10.3% más que en el mismo periodo de 2025. Las exportaciones sumaron 98 mil 394 vehículos, un aumento acumulado de 12%. La diferencia entre el crecimiento mensual y el acumulado es relevante: septiembre fue excepcionalmente fuerte, pero todavía no basta por sí solo para confirmar una tendencia industrial sostenida durante todo el año.
En el mes, las exportaciones equivalieron a cerca de 84% de la producción reportada. Esa relación no significa que cada unidad fabricada haya sido enviada al exterior durante el mismo periodo, porque puede haber inventarios, diferencias de calendario y vehículos producidos en meses anteriores; sí ilustra, sin embargo, el peso que tiene la demanda externa en el desempeño de las plantas instaladas en México.
ANPACT atribuyó parte del comportamiento externo a la demanda de unidades y al cambio tecnológico en autobuses destinados a Estados Unidos. La Jornada, a partir de la presentación sectorial, reportó que Estados Unidos fue el principal destino y que Canadá también registró un aumento relevante. Estos elementos apuntan a pedidos y condiciones específicas en los mercados de exportación, pero los datos disponibles no permiten afirmar todavía que se trate de una recuperación uniforme y permanente para todos los segmentos.
Mayoreo y menudeo cuentan historias distintas
Las ventas al mayoreo fueron de 2 mil 965 vehículos pesados en septiembre, 451 más que un año antes, para un crecimiento de 17.9%. Este canal suele reflejar operaciones entre fabricantes, distribuidores y grandes compradores, por lo que puede anticipar entregas posteriores, pero no equivale a la venta final a quien pondrá la unidad en circulación.
El mejor desempeño mayorista estuvo en los vehículos de carga: se colocaron 2 mil 577 unidades, 28.9% más que en septiembre de 2025. ANPACT señaló que este segmento acumuló siete meses consecutivos de crecimiento interanual. En cambio, el canal mayorista de pasaje registró 388 autobuses, 24.5% menos que un año antes. La recuperación, por tanto, tampoco es homogénea dentro del mercado interno.
El menudeo ofrece una señal más débil. Las 2 mil 980 unidades vendidas representaron una disminución de 378 vehículos frente a septiembre de 2025 y el octavo descenso del año, según AMDA. En los primeros nueve meses de 2026, este canal acumuló 25 mil 289 unidades, una contracción de 17.47% anual. AMDA ajustó además su pronóstico para el año a 36 mil 51 unidades, lo que implicaría una caída estimada de 5.9%.
La brecha entre ambos canales puede explicarse parcialmente por tiempos de entrega, inventarios o compras concentradas en flotistas, pero no debe ocultar que la demanda final sigue bajo presión. Una venta al mayoreo puede convertirse en una operación al menudeo más adelante; mientras eso no ocurra, el dato mayorista funciona como una señal de posible mejora, no como evidencia definitiva de recuperación.
Qué está frenando al mercado mexicano
AMDA señaló que el avance de la inversión fija bruta no ha sido suficiente para revertir la caída en la comercialización de vehículos pesados. También explicó que el récord del mercado interno alcanzado en 2024 impulsó compras anticipadas, una dinámica que no se ha mantenido con la misma intensidad.
A ello se suma la incertidumbre relacionada con las políticas comerciales de Estados Unidos y la renegociación del Tratado entre México, Estados Unidos y Canadá. De acuerdo con la explicación presentada por AMDA, ese entorno ha llevado a algunas empresas a posponer decisiones de inversión, un factor especialmente importante para transportistas y pequeñas y medianas empresas que necesitan renovar flotas mediante financiamiento.
ANPACT agregó otro elemento: la importación de vehículos pesados usados desde Estados Unidos. La asociación reportó que estas importaciones disminuyeron 30.7% entre enero y agosto de 2026, a 11 mil 508 unidades, pero sostuvo que siguen afectando al mercado nacional porque compiten con vehículos nuevos. El organismo también pidió avanzar en precios de referencia aduaneros y en medidas que favorezcan la renovación de unidades.
El problema tiene una dimensión económica y operativa. Una flota envejecida puede elevar costos de mantenimiento, consumo de combustible y riesgos de seguridad, pero la sustitución requiere crédito, certidumbre regulatoria y capacidad de pago. Por eso, la producción exportadora puede crecer con fuerza aunque el mercado nacional tarde más en renovar sus camiones, tractocamiones y autobuses.
La lectura para los próximos meses
El dato de septiembre mejora la perspectiva de la industria manufacturera orientada a la exportación, sobre todo porque producción y ventas externas también crecieron en el acumulado anual. Sin embargo, la prueba para el mercado mexicano estará en la evolución del menudeo y en la conversión del avance mayorista en compras finales.
También será necesario observar si los niveles de exportación se sostienen después de la comparación con el débil septiembre de 2025, si continúa la expansión del segmento de carga y si el transporte de pasajeros logra revertir su retroceso. Mientras tanto, la conclusión más prudente es que la industria pesada en México está creciendo de manera desigual: las plantas y los pedidos externos muestran dinamismo, pero la demanda interna todavía no acompaña con la misma fuerza.
El RAIAVP identifica las cifras de septiembre de 2026 como preliminares, por lo que pueden modificarse en actualizaciones posteriores. Esa precisión es importante para interpretar un mes de variaciones extraordinarias y evitar que un repunte puntual se presente como una recuperación completa del sector.
Fuentes consultadas
- INEGI: Registro Administrativo de la Industria Automotriz de Vehículos Pesados, septiembre de 2026.
- ANPACT: resultados de producción, exportación y ventas al mayoreo de septiembre de 2026.
- AMDA: ventas al menudeo de vehículos pesados nuevos durante septiembre de 2026.
- La Jornada: cobertura de la presentación sectorial y destinos de exportación.