
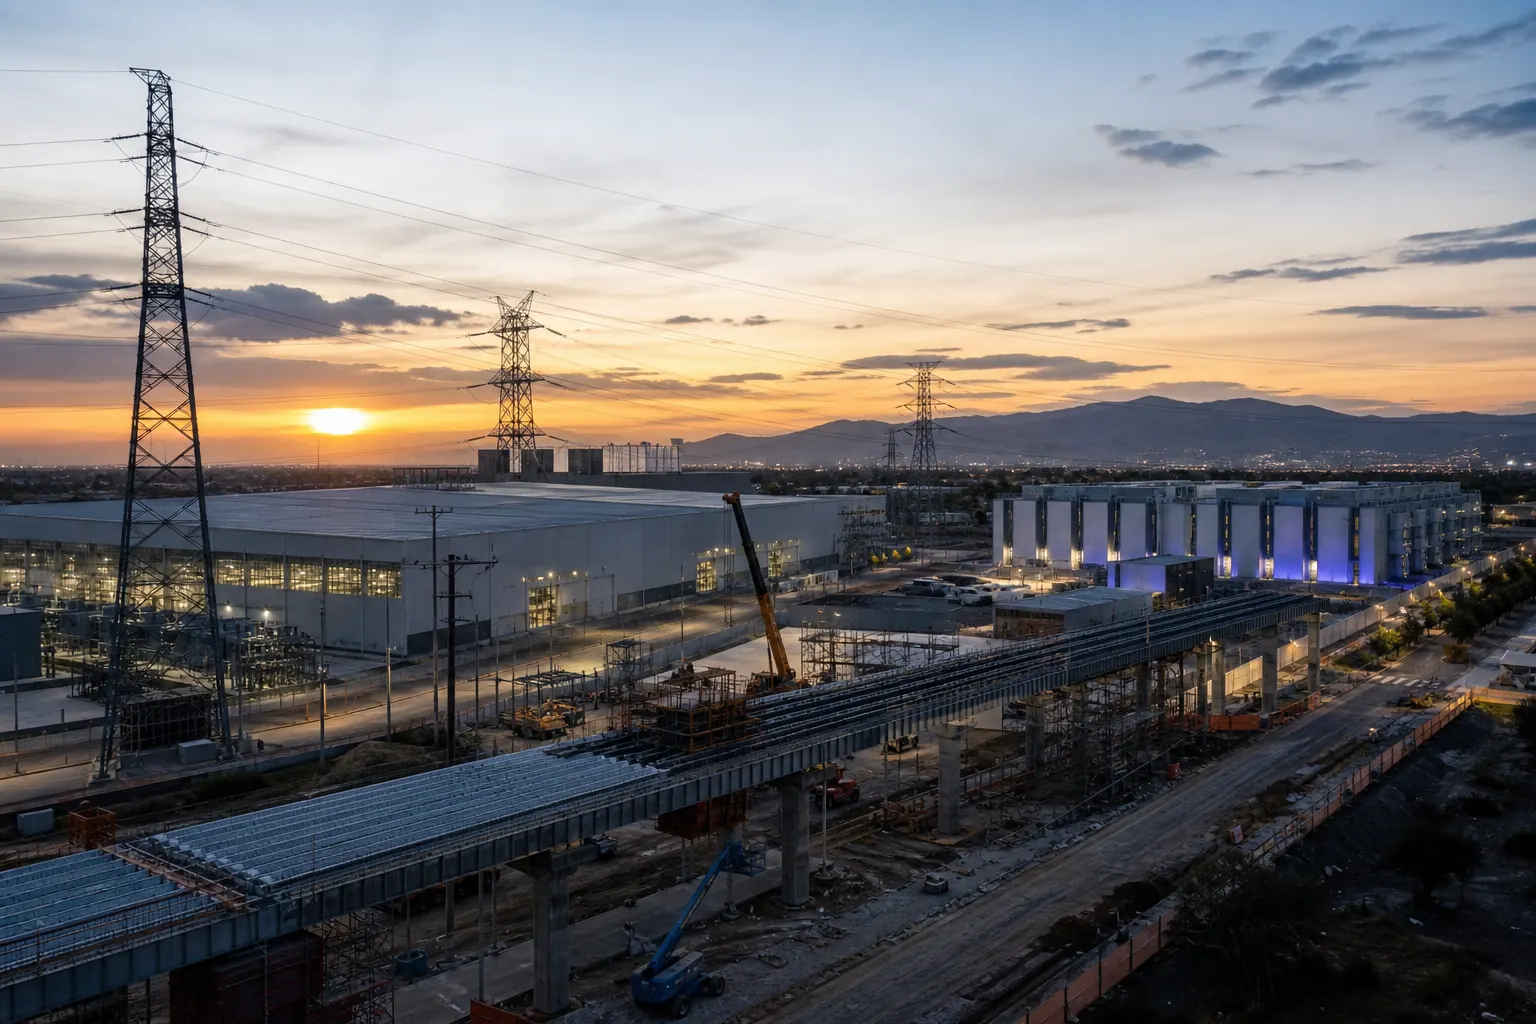
La actividad industrial de México aumentó 0.5% mensual en julio de 2026 y 2.4% frente al mismo mes del año pasado, informó el Instituto Nacional de Estadística y Geografía (INEGI) el viernes 11 de septiembre. El resultado corresponde a la producción nacional y confirma dos meses consecutivos de avance, aunque con diferencias importantes entre construcción, manufacturas, minería y energía.
El dato positivo no significa que todos los motores industriales estén encendidos al mismo tiempo. La construcción encabezó el repunte mensual con un crecimiento de 0.9%, seguida por las industrias manufactureras, que avanzaron 0.7%. En contraste, la minería retrocedió 1.8% respecto de junio y el componente de generación, transmisión y distribución de energía eléctrica, suministro de agua y gas no presentó variación.
En breve
- El IMAI creció 0.5% mensual en julio, después de avanzar 0.2% en junio.
- La construcción subió 0.9% en el mes y 6.7% anual, por encima del resto de los componentes.
- La minería cayó 1.8% mensual, mientras la energía se mantuvo sin cambio y las manufacturas crecieron 0.7%.
Construcción: el principal soporte del repunte
El comportamiento de la construcción es la pieza central del resultado. En términos anuales, el sector registró un aumento de 6.7%, de acuerdo con el IMAI. Ese desempeño sugiere que la obra, la edificación y los trabajos especializados están aportando más al crecimiento industrial que la extracción de materias primas o la producción energética.
Para México, esta señal tiene una lectura doble. Por un lado, un mayor dinamismo de la construcción puede reflejar inversión en naves industriales, infraestructura logística, ampliaciones urbanas y proyectos de conectividad. Por otro, un crecimiento concentrado en obra no necesariamente se traduce de inmediato en una recuperación amplia de la capacidad productiva, sobre todo si no está acompañado por más empleo, pedidos manufactureros y demanda sostenida de bienes intermedios.
La construcción también es relevante para la Ciudad de México y su zona metropolitana, aunque el IMAI no desglosa en este reporte el impacto específico por entidad. El avance nacional puede beneficiar a proveedores de materiales, instalaciones, ingeniería, transporte y servicios especializados, sectores vinculados con proyectos industriales y de infraestructura que se desarrollan tanto en la capital como en corredores del centro del país.
Manufacturas: una mejora conectada con la economía digital
La industria manufacturera creció 0.7% mensual y 1.3% anual en julio. Es un avance más moderado que el de la construcción, pero resulta importante porque las manufacturas tienen una conexión directa con las exportaciones, la inversión extranjera y las cadenas productivas de América del Norte.
El reporte publicado por La Jornada señaló que dentro de la manufactura destacaron actividades relacionadas con equipos de computación, comunicación, medición y otros componentes electrónicos. Esa evolución es compatible con una mayor demanda de infraestructura digital, aunque el IMAI por sí solo no permite atribuir todo el crecimiento manufacturero a los centros de datos.
La relación, sin embargo, es relevante. La construcción de centros de datos requiere obra especializada, sistemas de enfriamiento, cableado, equipo eléctrico, estructuras metálicas, seguridad y conectividad. También demanda electricidad confiable y ampliaciones de red. Por ello, el impulso simultáneo de construcción y ciertas ramas electrónicas puede ser una señal de que la economía digital empieza a tener efectos más amplios sobre la actividad industrial.
El vínculo tiene límites. Un centro de datos terminado puede elevar la demanda de servicios digitales sin generar por sí mismo una expansión proporcional en todas las manufacturas. Además, la disponibilidad de energía, agua, terrenos, conectividad y personal técnico puede determinar dónde se concretan los proyectos. Información sectorial citada por Data Center Dynamics apunta precisamente a una mayor presión sobre la capacidad constructiva y eléctrica del país.
Minería y energía muestran los límites
La caída mensual de 1.8% en la minería impide leer el resultado de julio como una recuperación industrial generalizada. Aunque el componente minero registró un crecimiento anual de 1.6%, su retroceso frente a junio muestra que la mejora no fue uniforme en las actividades extractivas.
La energía, por su parte, no cambió en la comparación mensual y aumentó 0.7% anual. Este comportamiento puede parecer neutral, pero es estratégico: la expansión de parques industriales, fábricas de componentes electrónicos y centros de datos depende de una oferta eléctrica suficiente y estable. Si la producción industrial avanza mientras la infraestructura energética permanece estancada, la capacidad de sostener nuevos proyectos puede convertirse en un cuello de botella.
La lectura es especialmente importante para los proyectos digitales. El Departamento de Energía de Estados Unidos ha advertido que la expansión de los centros de datos, la inteligencia artificial y la manufactura puede elevar con fuerza la demanda eléctrica. En México, esa tendencia se suma a las necesidades de los parques industriales y de las plantas integradas a las cadenas de exportación norteamericanas.
El frente exportador mantiene oportunidades, pero también riesgos
México conserva una fuerte concentración comercial con Estados Unidos. Según Data México, alrededor de 83% de las exportaciones mexicanas tienen como destino ese país en los datos disponibles para 2026. La cifra ayuda a dimensionar por qué el desempeño manufacturero no depende únicamente del mercado interno.
Automóviles, equipo de transporte, electrónicos, maquinaria y productos metálicos forman parte de cadenas que cruzan varias veces la frontera antes de llegar al consumidor final. Una mejora de la manufactura puede reflejar pedidos externos y reposición de inventarios, pero también queda expuesta a cambios en aranceles, reglas de origen, inversión y comercio bilateral.
Por eso, el repunte de julio tiene una interpretación prudente: México está recuperando parte del terreno perdido, pero todavía no muestra una expansión equilibrada. La construcción aporta el mayor impulso; las manufacturas ofrecen una señal favorable, en especial en segmentos vinculados con tecnología; la minería pierde fuerza mensual y la energía no acelera.
Dos meses de avance no bastan para confirmar una recuperación
El avance de junio y julio es una señal mejor que la caída de mayo, pero todavía debe observarse si se convierte en una tendencia. La comparación anual de 2.4% es sólida, aunque está muy influida por la construcción. Para hablar de una recuperación más amplia será necesario que las manufacturas mantengan el ritmo, que la energía acompañe la demanda y que la minería deje de registrar retrocesos mensuales.
También conviene distinguir entre el crecimiento del volumen producido y su impacto económico más amplio. El siguiente paso será revisar si el repunte se refleja en empleo, inversión, salarios, proveeduría nacional y exportaciones. En la Ciudad de México, el efecto puede llegar a través de servicios de ingeniería, construcción, logística, tecnología y financiamiento, aun cuando buena parte de las plantas y proyectos físicos se ubiquen en otros estados.
El IMAI de julio, en suma, describe una industria que avanza, pero a dos velocidades. La construcción y algunos segmentos manufactureros abren una ventana de oportunidad para la infraestructura digital y las cadenas norteamericanas. La minería y la energía recuerdan que el crecimiento aún enfrenta restricciones sectoriales que pueden limitar su duración.
Fuentes consultadas
- INEGI, publicación del IMAI de julio de 2026, 11 de septiembre de 2026.
- La Jornada, información sobre el IMAI y sus componentes, 12 de septiembre de 2026.
- Secretaría de Economía, Data México: comercio exterior con Estados Unidos.
- Data Center Dynamics, infraestructura digital y capacidad constructiva en México.
- Departamento de Energía de Estados Unidos, demanda eléctrica asociada con centros de datos y manufactura.