
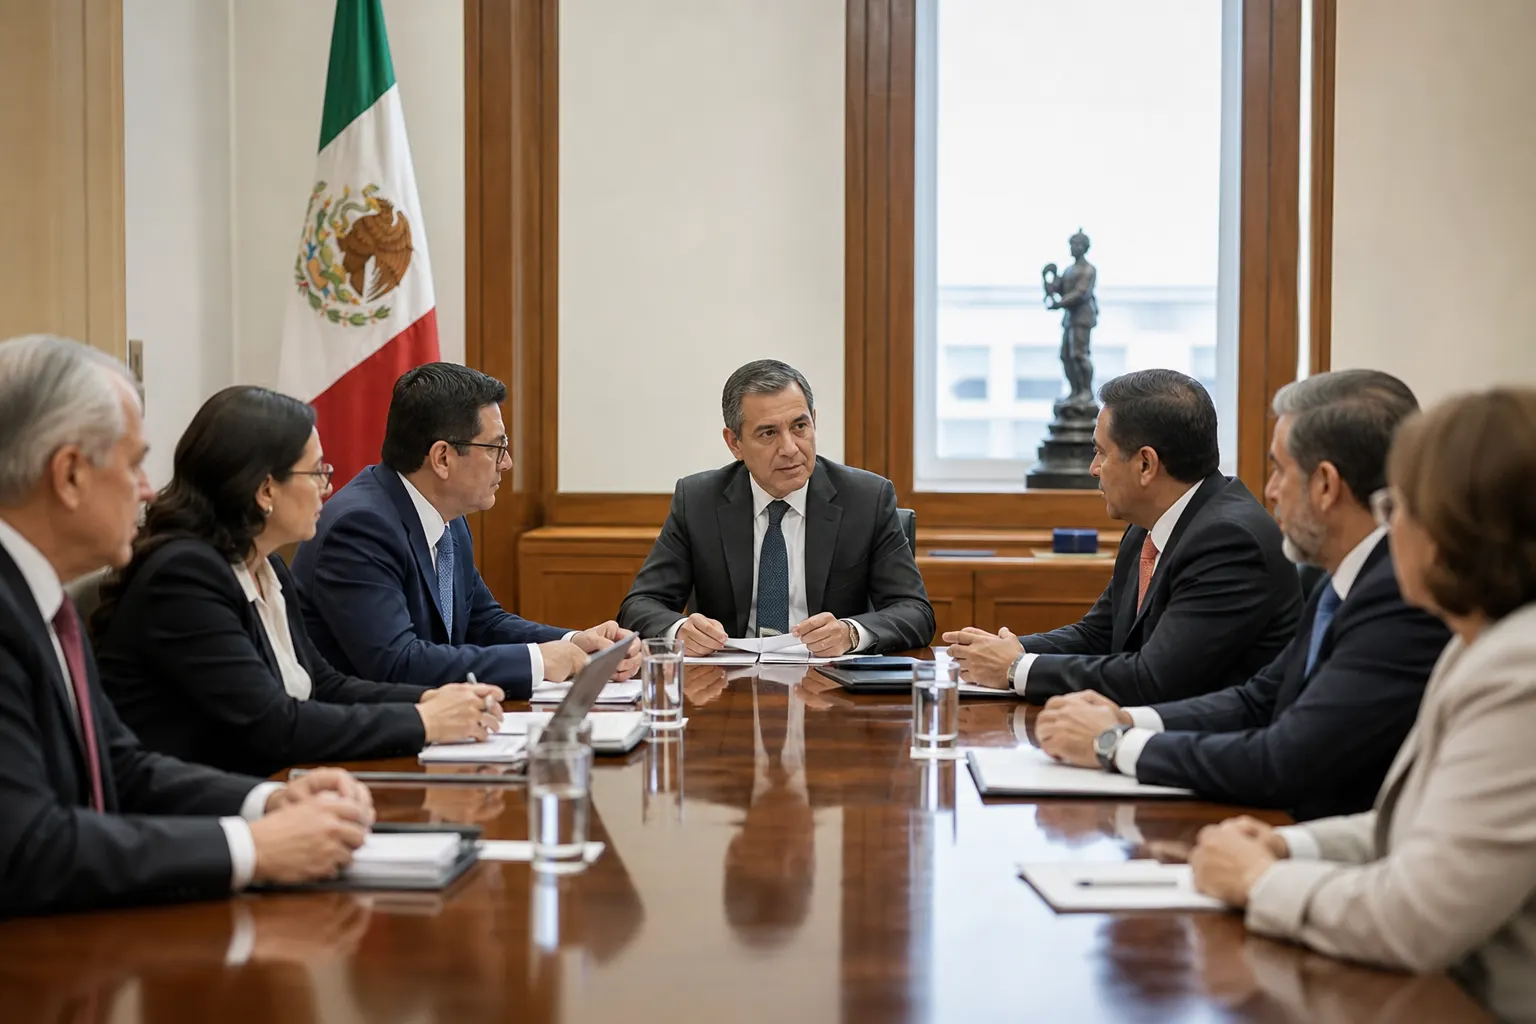
La Secretaría de Hacienda y Crédito Público, el Servicio de Administración Tributaria y el Consejo Coordinador Empresarial acordaron abrir mesas de trabajo durante la semana del 14 de septiembre de 2026 para revisar aspectos del Paquete Económico 2027 México Hacienda CCE. El acuerdo se dio a conocer el viernes 11 de septiembre, durante una reunión del Consejo Nacional del CCE con el secretario de Hacienda, Édgar Amador Zamora, en México, después de que el Ejecutivo entregó su propuesta al Congreso de la Unión el 8 de septiembre.
El diálogo ocurrirá mientras la Cámara de Diputados analiza la iniciativa de Ley de Ingresos, el Proyecto de Presupuesto de Egresos y las disposiciones fiscales que integran el paquete. Por eso, el anuncio no equivale a una reforma aprobada: las reglas sobre deducciones, ingresos, gasto y endeudamiento aún pueden modificarse durante el proceso legislativo.
En breve
- Hacienda y el CCE instalarán mesas técnicas para evaluar el impacto de las medidas del Paquete Económico 2027.
- El sector empresarial pidió revisar los límites propuestos a las deducciones y mantener como prioridad el grado de inversión de México.
- La Ley de Ingresos debe aprobarse a más tardar el 20 de octubre y el Presupuesto de Egresos tiene como fecha límite el 15 de noviembre, de acuerdo con el calendario legislativo.
Qué detonó el diálogo entre Hacienda y las empresas
El CCE planteó que la estrategia fiscal debe ampliar la recaudación sin castigar a compañías que operan con márgenes reducidos. Entre los puntos señalados está una propuesta para limitar las deducciones: de acuerdo con lo expuesto por representantes empresariales, las compañías que deducen más de 97% de sus ingresos sólo podrían hacerlo hasta ese porcentaje, mientras que aquellas que se encuentran por debajo de ese nivel tendrían un límite de 99%.
La preocupación no es uniforme para todos los sectores. El Universal reportó que los organismos empresariales mencionaron a distribuidores de automóviles y mayoristas de abarrotes, cuyos modelos de negocio pueden combinar grandes volúmenes de operación con márgenes relativamente estrechos. En esos casos, una restricción a las deducciones podría elevar la base gravable aun cuando la rentabilidad efectiva de la empresa no aumente en la misma proporción.
El sector privado también señaló el posible impacto de un aumento en las concesiones ferroviarias. La inquietud está relacionada con el costo del transporte de mercancías: si se encarece el uso de esa infraestructura, el efecto puede trasladarse a cadenas de suministro, logística y precios finales. Este tema conecta el debate fiscal con la operación cotidiana de industrias, comercios y empresas que dependen del traslado de bienes.
La posición de Hacienda: recaudar más sin crear nuevos impuestos generales
La propuesta presentada por Hacienda plantea que los ingresos tributarios alcancen 15.9% del Producto Interno Bruto en 2027, un máximo histórico según la dependencia. El objetivo se apoyaría en medidas de eficiencia recaudatoria, mayor cumplimiento de obligaciones y combate a la evasión, la elusión y las empresas que simulan operaciones, más que en la creación de nuevos impuestos generales.
Ese objetivo explica la tensión central de las mesas. Para el gobierno, cerrar espacios de evasión y elevar el cumplimiento debe generar recursos para financiar programas sociales, infraestructura y servicios públicos. Para las empresas, cualquier cambio que reduzca deducciones o incremente costos debe evaluarse según el tipo de actividad, el tamaño de la compañía y la capacidad real de trasladar el gasto a precios.
Hacienda también propone continuar con la reducción gradual del déficit. En su comunicado sobre el paquete, la dependencia estimó que los Requerimientos Financieros del Sector Público se ubicarán en 3.9% del PIB durante 2027, con una trayectoria de deuda que considera sostenible. El CCE, por su parte, pidió preservar el grado de inversión, ejercer el gasto con responsabilidad y mantener reglas claras para impulsar inversión nacional y extranjera.
Lo que está en juego para la inversión
La discusión no se limita a la tasa o al monto de los impuestos. Las empresas revisarán si el paquete modifica el costo efectivo de invertir, operar y transportar mercancías. También observarán la certidumbre regulatoria: una regla puede ser financieramente manejable, pero generar dudas si su aplicación es ambigua, cambia con frecuencia o exige trámites adicionales.
El gobierno reportó que un comité de inversión destrabó 21 proyectos desde el 4 de mayo, por un monto acumulado de 3 mil 750 millones de dólares. Esa cifra debe leerse como proyectos facilitados o destrabados, no como inversión ya ejecutada ni como capital necesariamente desembolsado. La diferencia será relevante para evaluar los resultados de la política económica: una autorización, una resolución administrativa y una obra en operación son etapas distintas.
Para la Ciudad de México, el debate puede tener efectos indirectos en sectores como comercio mayorista, distribución, servicios financieros, construcción y transporte. Aunque el Paquete Económico es federal, sus decisiones sobre recaudación, infraestructura y financiamiento influyen en los costos de las empresas que operan en la capital y en el acceso de los gobiernos locales a un entorno económico más estable.
Qué sigue en el Congreso
El paquete fue recibido por la Cámara de Diputados el 8 de septiembre y está compuesto, entre otros documentos, por la Ley de Ingresos de la Federación, el Proyecto de Presupuesto de Egresos, los Criterios Generales de Política Económica y propuestas de cambios a disposiciones fiscales. La Cámara baja tiene previsto aprobar la Ley de Ingresos el 20 de octubre, mientras que el Presupuesto de Egresos debe quedar aprobado a más tardar el 15 de noviembre.
La Ley de Ingresos debe pasar por ambas cámaras, mientras que el Presupuesto de Egresos corresponde exclusivamente a la Cámara de Diputados. En ese trayecto, las mesas entre Hacienda, el SAT y el CCE pueden aportar argumentos técnicos y abrir la puerta a modificaciones, pero no sustituyen la discusión legislativa ni garantizan que las demandas empresariales sean incorporadas.
El seguimiento más útil será verificar si el diálogo produce documentos, ajustes de redacción o cambios cuantificables. Entre los indicadores que conviene vigilar están el porcentaje final de deducciones permitido, la estimación de ingresos tributarios, el nivel de déficit, el costo financiero de la deuda, las reglas para inversión y la forma en que se tratarán los proyectos reportados como destrabados.
La diferencia entre propuesta y norma aprobada
Mientras el Congreso no vote y publique las disposiciones correspondientes, ninguna empresa debe considerar como definitiva una modificación fiscal anunciada en el paquete. La propuesta del Ejecutivo es el punto de partida del proceso; después vienen el análisis de comisiones, las negociaciones entre grupos parlamentarios, la votación en el pleno y, en su caso, la promulgación y publicación de los decretos.
Por ello, el resultado de las mesas tendrá que medirse por algo más que el tono de las reuniones. La pregunta clave será si Hacienda logra mantener su meta de recaudación y reducción del déficit con reglas que el sector privado considere viables, especialmente para actividades de alto volumen y bajo margen. El CCE, en tanto, deberá precisar qué cambios permitirían preservar la inversión sin reducir la capacidad del Estado para financiar sus prioridades.
Fuentes consultadas
- Secretaría de Hacienda y Crédito Público, comunicado sobre la entrega del Paquete Económico 2027, 8 de septiembre de 2026.
- El Economista, reunión entre Hacienda y el CCE sobre inversión, gasto y grado de inversión, 11 de septiembre de 2026.
- El Universal, detalles de las mesas de trabajo y las preocupaciones empresariales sobre deducciones y transporte ferroviario, 11 de septiembre de 2026.
- Sistema de Información Legislativa, recepción del Paquete Económico 2027 en la Cámara de Diputados, 8 de septiembre de 2026.
- Sistema de Información Legislativa, calendario legislativo del primer periodo ordinario de la LXVI Legislatura.