
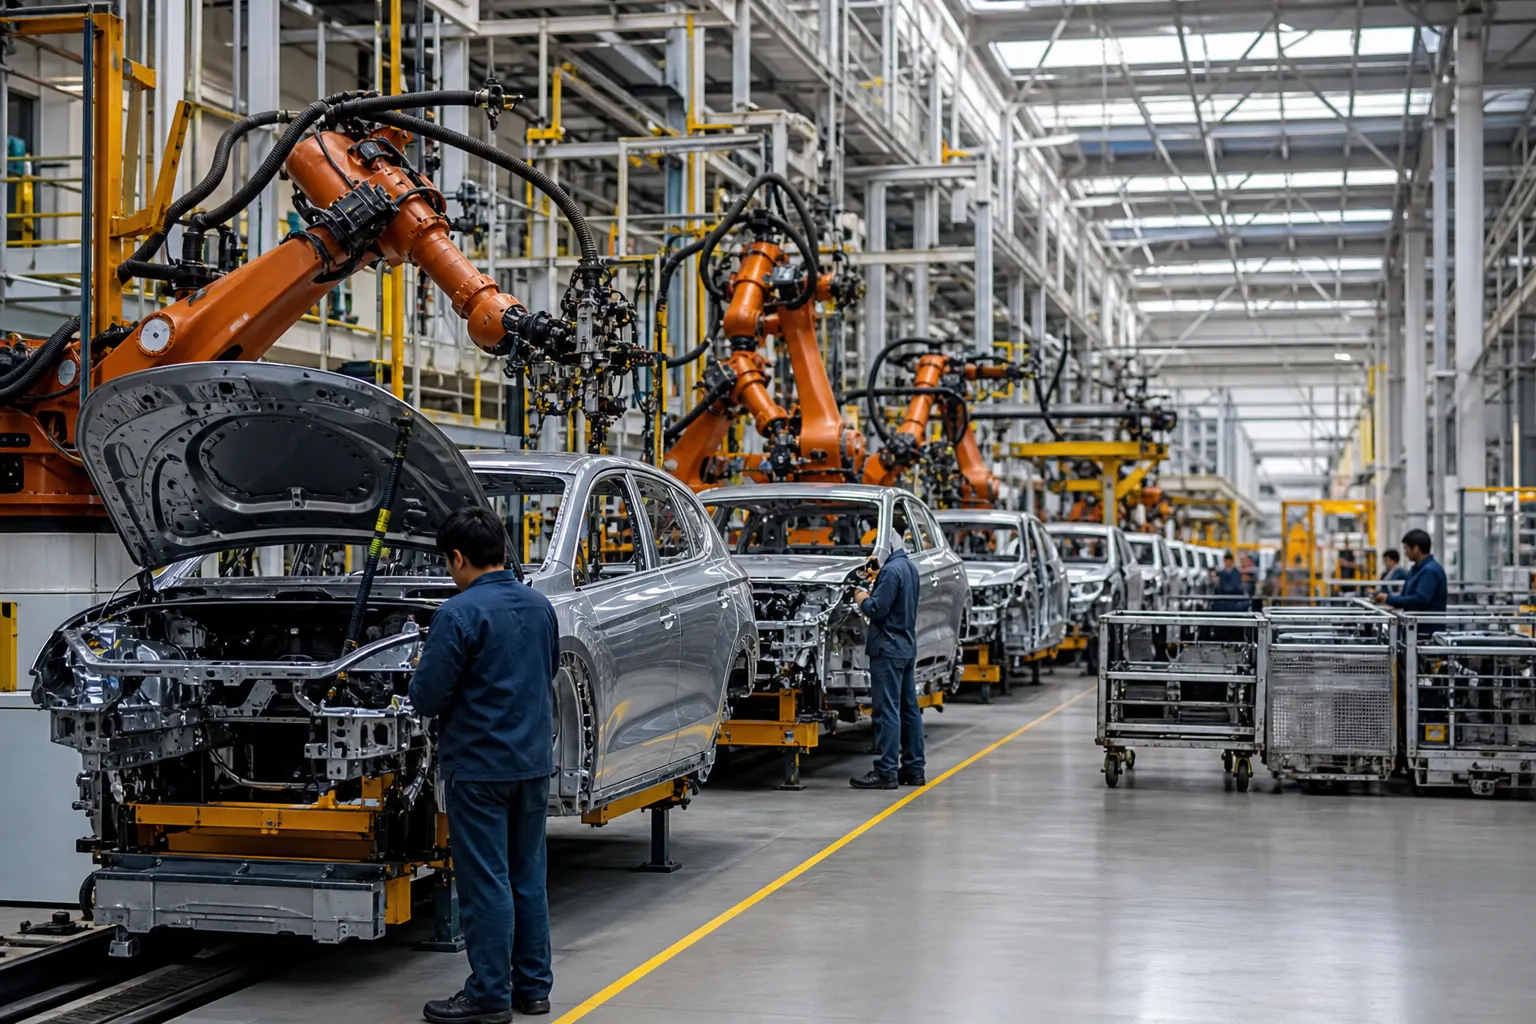
La industria automotriz mexicana produjo 301,803 vehículos ligeros y exportó 277,369 unidades durante septiembre de 2026, informó el Instituto Nacional de Estadística y Geografía (INEGI) el 7 de octubre. Frente al mismo mes de 2025, la producción disminuyó 15.1% y las exportaciones 11.85%, mientras las ventas de vehículos nuevos en el mercado mexicano alcanzaron 129,274 unidades, un aumento cercano a 7.9% anual. ([inegi.org.mx](https://www.inegi.org.mx/datosprimarios/iavl/?utm_source=openai))
El dato marca una divergencia importante: las plantas están fabricando y enviando menos unidades al exterior, pero los distribuidores colocan más vehículos dentro del país. Para la economía mexicana, la señal más delicada está en el componente exportador, porque concentra buena parte de la producción, demanda transporte y sostiene una red de proveedores que se extiende por el norte, el Bajío y la zona centro.
En breve
- Producción: 301,803 vehículos ligeros en septiembre, 15.1% menos que un año antes.
- Exportaciones: 277,369 unidades, una caída anual de 11.85%.
- Ventas internas: 129,274 vehículos nuevos, aproximadamente 7.9% más que en septiembre de 2025.
La brecha entre fabricar, exportar y vender
Los tres indicadores miden momentos distintos de la cadena. La producción refleja la actividad de las armadoras instaladas en México; las exportaciones muestran la salida de vehículos fabricados en el país hacia otros mercados; y las ventas internas incluyen tanto unidades producidas localmente como vehículos importados. Por eso, el avance de las ventas nacionales no compensa de manera automática el descenso de las líneas de ensamble.
En septiembre, las ventas internas fueron de 129,274 unidades, frente a 119,766 en el mismo mes de 2025. El resultado confirma que el consumidor mexicano mantuvo una demanda más resistente que la observada en los mercados de exportación. Sin embargo, una parte de los vehículos vendidos en México puede provenir de importaciones, de modo que el crecimiento comercial no necesariamente se traduce en una recuperación equivalente para las fábricas nacionales.
El acumulado también muestra un ajuste, aunque menos abrupto que el dato mensual. Entre enero y septiembre de 2026, México produjo 2,946,943 vehículos ligeros y exportó 2,528,623. Con base en las cifras mensuales del RAIAVL, esos volúmenes implican descensos aproximados de 2.4% y 1.5%, respectivamente, frente al mismo periodo de 2025. ([inegi.org.mx](https://www.inegi.org.mx/datosprimarios/iavl/?utm_source=openai))
El mercado estadounidense concentra el riesgo
La exposición externa de México es especialmente relevante por la integración con Estados Unidos. Según datos citados por la Asociación Mexicana de la Industria Automotriz (AMIA), Estados Unidos representó 76.4% de las exportaciones mexicanas de vehículos en el acumulado de 2026, mientras Canadá aportó 12.4%. En conjunto, Norteamérica recibió 88.8% de los vehículos exportados desde México durante ese periodo. ([elfinanciero.com.mx](https://www.elfinanciero.com.mx/empresas/2026/10/08/la-produccion-de-autos-en-mexico-registra-su-peor-caida-desde-noviembre-de-2021/))
Esto significa que un cambio en los inventarios, las ventas o las decisiones de producción de las armadoras estadounidenses puede transmitirse rápidamente a las plantas mexicanas. También aumenta la sensibilidad frente a la política comercial de Washington. El sector opera bajo reglas de origen del T-MEC, pero enfrenta una discusión más amplia sobre aranceles, contenido regional y el lugar que ocuparán México, Estados Unidos y Canadá en la manufactura automotriz.
El Departamento de Comercio de Estados Unidos describe al sector mexicano como una industria profundamente integrada con su vecino del norte: algunas piezas cruzan la frontera varias veces antes de incorporarse al vehículo terminado. La misma fuente identifica plantas de ensamble y proveedores en estados como Baja California, Sonora, Chihuahua, Coahuila, Nuevo León, Guanajuato, Aguascalientes, San Luis Potosí, Puebla y el Estado de México. ([trade.gov](https://www.trade.gov/country-commercial-guides/mexico-automotive-industry?utm_source=openai))
Por ello, la caída de septiembre no debe leerse sólo como un dato de las armadoras. Puede afectar, si se mantiene, los turnos de producción, los servicios logísticos, el transporte de carga, la proveeduría de componentes y los ingresos de municipios que dependen de los parques industriales. Hasta ahora, las cifras disponibles no permiten afirmar que la contracción mensual haya provocado despidos generalizados; el riesgo laboral dependerá de su duración y de la respuesta de cada empresa.
Aranceles y transición tecnológica complican el ajuste
La presión comercial se suma a un cambio estructural: las empresas están reorganizando sus portafolios para responder al crecimiento de los vehículos híbridos y eléctricos, sin abandonar de inmediato los modelos de combustión interna. El Departamento de Comercio estadounidense señala que la producción mexicana de vehículos eléctricos e híbridos todavía es menor frente a la de vehículos convencionales, aunque la fabricación de baterías, componentes electrónicos y tecnologías de eficiencia gana importancia. ([trade.gov](https://www.trade.gov/country-commercial-guides/mexico-automotive-industry?utm_source=openai))
Ese proceso puede provocar una transición desigual entre plantas. Las instalaciones que producen modelos con menor demanda o que todavía no reciben nuevas plataformas eléctricas pueden enfrentar más presión que aquellas con inversiones recientes. Para los proveedores, el cambio implica adaptar maquinaria, certificaciones y capacidades de ingeniería; para los trabajadores, aumenta la necesidad de capacitación en electrónica, software, baterías y sistemas de alto voltaje.
Los aranceles también pueden modificar la rentabilidad de exportar desde México. El Financiero reportó que los vehículos mexicanos enfrentan una tarifa de hasta 25% en Estados Unidos, mientras Japón y Corea del Sur tienen una tasa de 15% en determinadas condiciones. La aplicación concreta depende del vehículo, su contenido y el régimen comercial correspondiente, por lo que no todos los automóviles fabricados en México enfrentan necesariamente la misma carga. ([elfinanciero.com.mx](https://www.elfinanciero.com.mx/empresas/2026/10/08/la-produccion-de-autos-en-mexico-registra-su-peor-caida-desde-noviembre-de-2021/))
La combinación de menor demanda externa, incertidumbre comercial y reconversión tecnológica puede llevar a las empresas a ajustar inventarios o escalonar inversiones. No obstante, sería prematuro atribuir toda la caída de septiembre a una sola causa. El dato mensual también puede incorporar paros técnicos, calendarios de producción, cambios de modelo y diferencias de comparación respecto a septiembre de 2025.
¿Qué significa para la Ciudad de México?
Aunque la mayor parte del ensamble ocurre fuera de la capital, la Ciudad de México participa en la cadena mediante oficinas corporativas, agencias distribuidoras, servicios financieros, comercio de autopartes, logística y empleo especializado. Además, el Estado de México concentra plantas y proveedores vinculados con la zona metropolitana, por lo que una desaceleración prolongada puede sentirse en el transporte de mercancías, la actividad de parques industriales y la demanda de servicios empresariales.
La capital también funciona como uno de los principales mercados de consumo y financiamiento automotriz del país. Si las ventas internas siguen creciendo, podrían amortiguar parte del golpe para distribuidores y servicios posventa. Pero ese respaldo tiene límites: el mercado nacional es menor que la plataforma exportadora y no puede sustituir rápidamente los volúmenes enviados a Norteamérica.
La señal que deberá vigilar el sector
El próximo dato relevante será determinar si septiembre representa un bache de producción o el inicio de una tendencia más persistente. Para ello habrá que observar tres variables: la evolución de las ventas de vehículos en Estados Unidos, el comportamiento de las exportaciones mexicanas por destino y los anuncios de plantas sobre turnos, modelos e inversiones.
También será importante revisar si el mercado interno mantiene su avance sin depender excesivamente de promociones o financiamiento. Una demanda doméstica firme puede ayudar a distribuidores y fabricantes con oferta local, pero no elimina la exposición de México a las decisiones de las armadoras globales ni a las reglas comerciales de Norteamérica.
Por ahora, el mensaje de septiembre es claro: la industria automotriz mexicana conserva capacidad exportadora y una base productiva amplia, pero enfrenta un ajuste que se concentra en el exterior. La brecha entre ventas internas al alza y exportaciones a la baja ofrece un alivio temporal, no una solución definitiva para las plantas, los proveedores y las regiones industriales que dependen del mercado norteamericano.
Fuentes consultadas
- INEGI, Registro Administrativo de la Industria Automotriz de Vehículos Ligeros (RAIAVL), septiembre de 2026.
- INEGI, comunicado sobre producción y exportación de vehículos ligeros, 7 de octubre de 2026.
- AMDA, ventas de vehículos nuevos en septiembre de 2026.
- El Financiero, análisis de la caída de producción y exportaciones, 8 de octubre de 2026.
- U.S. Department of Commerce, Mexico: Automotive Industry.
- U.S. Department of Commerce, USMCA Auto Report.