
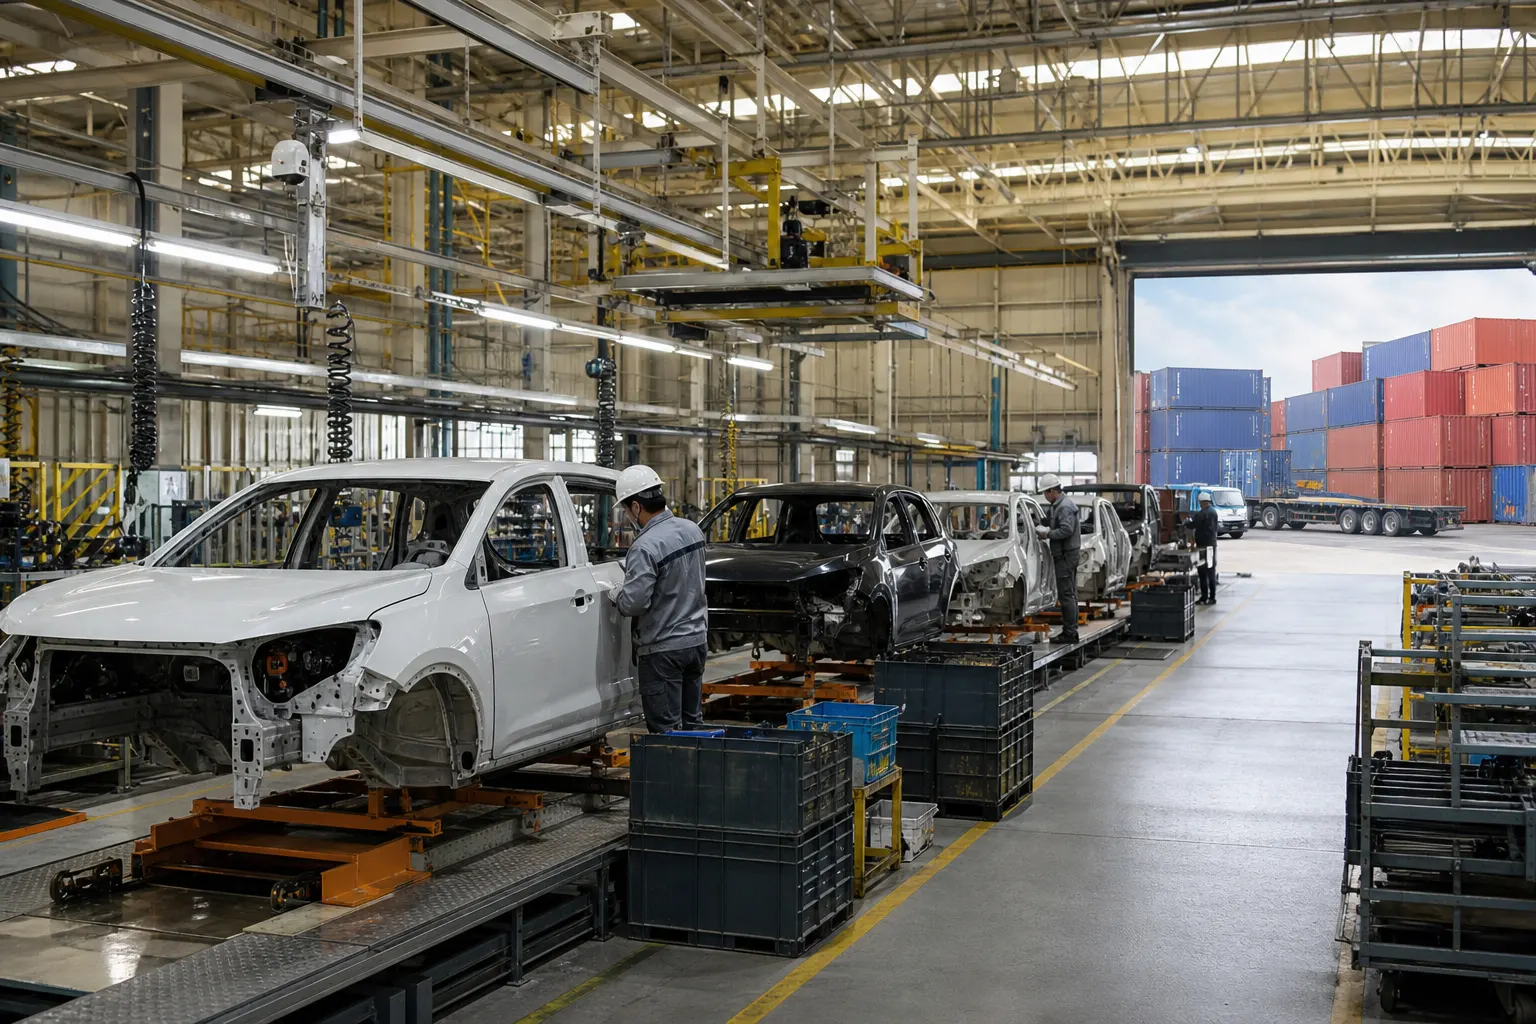
La industria automotriz mexicana produjo 301,803 vehículos ligeros y exportó 277,369 unidades durante septiembre de 2026, informó el Instituto Nacional de Estadística y Geografía (INEGI) el 7 de octubre, mientras las ventas de autos en el mercado interno aumentaron 7.9% anual hasta 129,274 unidades. El resultado corresponde a las plantas y comercializadoras registradas en México y marca una divergencia entre la actividad manufacturera orientada al exterior y la demanda dentro del país.
El contraste importa porque la fabricación mexicana depende en gran medida de las exportaciones, particularmente hacia Estados Unidos. En los primeros nueve meses del año, la producción acumuló 2,946,943 vehículos ligeros, una disminución de 2.4% frente al mismo periodo de 2025. Las exportaciones sumaron 2,528,623 unidades y retrocedieron 1.5% anual. Estados Unidos concentró 76.4% de los envíos mexicanos durante ese lapso, de acuerdo con los datos del registro automotriz.
En breve
- La producción de septiembre cayó 15.3% anual, a 301,803 vehículos ligeros.
- Las exportaciones bajaron 11.9%, a 277,369 unidades; Estados Unidos siguió siendo el principal destino.
- Las ventas internas crecieron 7.9%, pero ese indicador incluye vehículos importados y no significa que todo el avance provenga de autos fabricados en México.
Un septiembre débil para las plantas
El dato mensual refleja una caída más pronunciada que la observada en el acumulado del año. La producción de septiembre fue 15.3% menor a la de igual mes de 2025, cuando se ensamblaron 355,589 unidades. Las exportaciones, por su parte, disminuyeron 11.9% respecto a las 314,656 unidades enviadas al exterior un año antes.
La lectura correcta no es que la industria haya perdido de manera súbita toda su capacidad instalada. El registro del INEGI mide unidades producidas, vendidas y exportadas, pero no identifica por sí solo si el retroceso obedeció a paros programados, cambios de inventario, transición entre modelos, disponibilidad de componentes, decisiones de logística o una menor demanda de los mercados de destino.
Por eso, septiembre debe leerse como una señal de ajuste y no todavía como una explicación definitiva del desempeño anual. El acumulado de enero a septiembre muestra una baja de 2.4% en producción, pero la caída mensual es considerablemente más amplia. Esa diferencia puede reflejar que algunas armadoras concentraron mantenimientos, cambios de plataforma o ajustes de turnos en un periodo específico, aunque el comunicado estadístico no atribuye el resultado a una causa concreta.
El mercado interno avanza, pero no compensa automáticamente
Las ventas internas crecieron 7.9% anual en septiembre y mantuvieron el signo positivo en el acumulado del año. Sin embargo, conviene separar el comportamiento de los consumidores de la actividad de las plantas instaladas en México: el registro de ventas al público incluye unidades de origen nacional e importado.
Esto significa que el crecimiento del mercado mexicano puede estar siendo atendido por una combinación de vehículos fabricados localmente, inventarios disponibles y unidades traídas del extranjero. En consecuencia, no es válido concluir que el aumento de las ventas internas compensó directamente la menor producción o que los autos vendidos en septiembre fueron, en su mayoría, ensamblados en el país.
El avance comercial puede relacionarse con promociones, renovación de inventarios, mayor disponibilidad de ciertos modelos y una oferta más amplia de marcas. No obstante, sin un desglose completo de ventas por origen, modelo y canal, el dato de 7.9% debe interpretarse como crecimiento del mercado, no como un salvavidas automático para toda la manufactura automotriz.
La presión externa se concentra en Norteamérica
La dependencia exportadora vuelve relevante el entorno comercial de Estados Unidos. En 2026, las armadoras instaladas en México operan bajo una mayor incertidumbre por aranceles, reglas de origen y decisiones de localización productiva en Norteamérica. El contexto puede influir en la programación de envíos, la composición de los vehículos producidos y el nivel de inventarios de distribuidores, aunque los datos de septiembre no permiten cuantificar cuánto aportó cada factor.
También existen señales empresariales de ajustes operativos. Volkswagen informó cambios en su operación de Puebla en un contexto internacional desafiante para la industria, según reportes periodísticos publicados a finales de agosto. Ese antecedente no demuestra que la decisión explique por sí sola el descenso nacional de septiembre, pero ayuda a entender cómo las reducciones de turnos o las modificaciones en una planta grande pueden afectar la producción mensual y a sus proveedores.
La concentración del mercado estadounidense agrega sensibilidad a cualquier variación en pedidos, inventarios o costos de acceso. Si una armadora reprograma embarques o prioriza ciertos modelos, el efecto puede trasladarse a líneas de ensamble, empresas de logística, fabricantes de componentes y proveedores de segundo nivel, aun cuando la demanda mexicana siga creciendo.
El impacto no es igual en todos los estados
La industria automotriz no está distribuida de manera uniforme. Información de la Industria Nacional de Autopartes ubica a Coahuila, Guanajuato, Nuevo León, Chihuahua y Querétaro entre los principales centros de producción de componentes, mientras que el norte, el Bajío y la zona centro concentran la mayor parte de la actividad.
Para el norte, una menor producción de vehículos puede significar menor utilización de plantas de autopartes, ajustes en transporte transfronterizo y presión sobre proveedores vinculados a exportaciones hacia Estados Unidos. En Guanajuato, Querétaro y otros estados del Bajío, el impacto puede transmitirse a empresas de estampado, motores, transmisiones, interiores y logística que abastecen a varias armadoras.
El efecto también depende de la mezcla de modelos. Una planta puede producir menos unidades y, al mismo tiempo, fabricar vehículos de mayor valor o con más contenido tecnológico. A la inversa, una reducción en modelos de alto volumen puede tener consecuencias más fuertes para proveedores de componentes estandarizados. Sin información detallada de cada línea productiva, no es posible afirmar que todos los segmentos hayan enfrentado la misma magnitud de ajuste.
Qué deberán vigilar empresas y autoridades
Los próximos reportes permitirán saber si septiembre fue un bache mensual o parte de una tendencia más amplia. Para ello será necesario observar tres elementos: la producción y exportación de octubre y noviembre; la evolución de los envíos a Estados Unidos y Canadá; y los anuncios de armadoras sobre turnos, inventarios, lanzamientos y cambios de plataforma.
También será importante seguir el desempeño de las autopartes. Una reducción prolongada en vehículos ligeros suele presionar la demanda de componentes, aunque la diversificación hacia camiones, refacciones, vehículos eléctricos o mercados distintos puede amortiguar el golpe para algunas empresas. El resultado será desigual entre proveedores grandes y pequeñas compañías con menor capacidad financiera para soportar periodos de pedidos irregulares.
Por ahora, la fotografía de septiembre es clara: el mercado interno mexicano mantuvo el crecimiento, pero no evitó que las plantas redujeran producción y exportaciones. La industria automotriz de México enfrenta así una etapa en la que vender más dentro del país no basta para neutralizar la exposición a la demanda externa, la política comercial y las decisiones operativas de las armadoras.
Fuentes consultadas
- INEGI, Registro Administrativo de la Industria Automotriz de Vehículos Ligeros, septiembre de 2026.
- INEGI, tabulados de venta, producción y exportación de vehículos ligeros.
- Industria Nacional de Autopartes, información sobre producción y concentración regional de autopartes.
- El País, reporte sobre ajustes en la operación de Volkswagen en Puebla.