
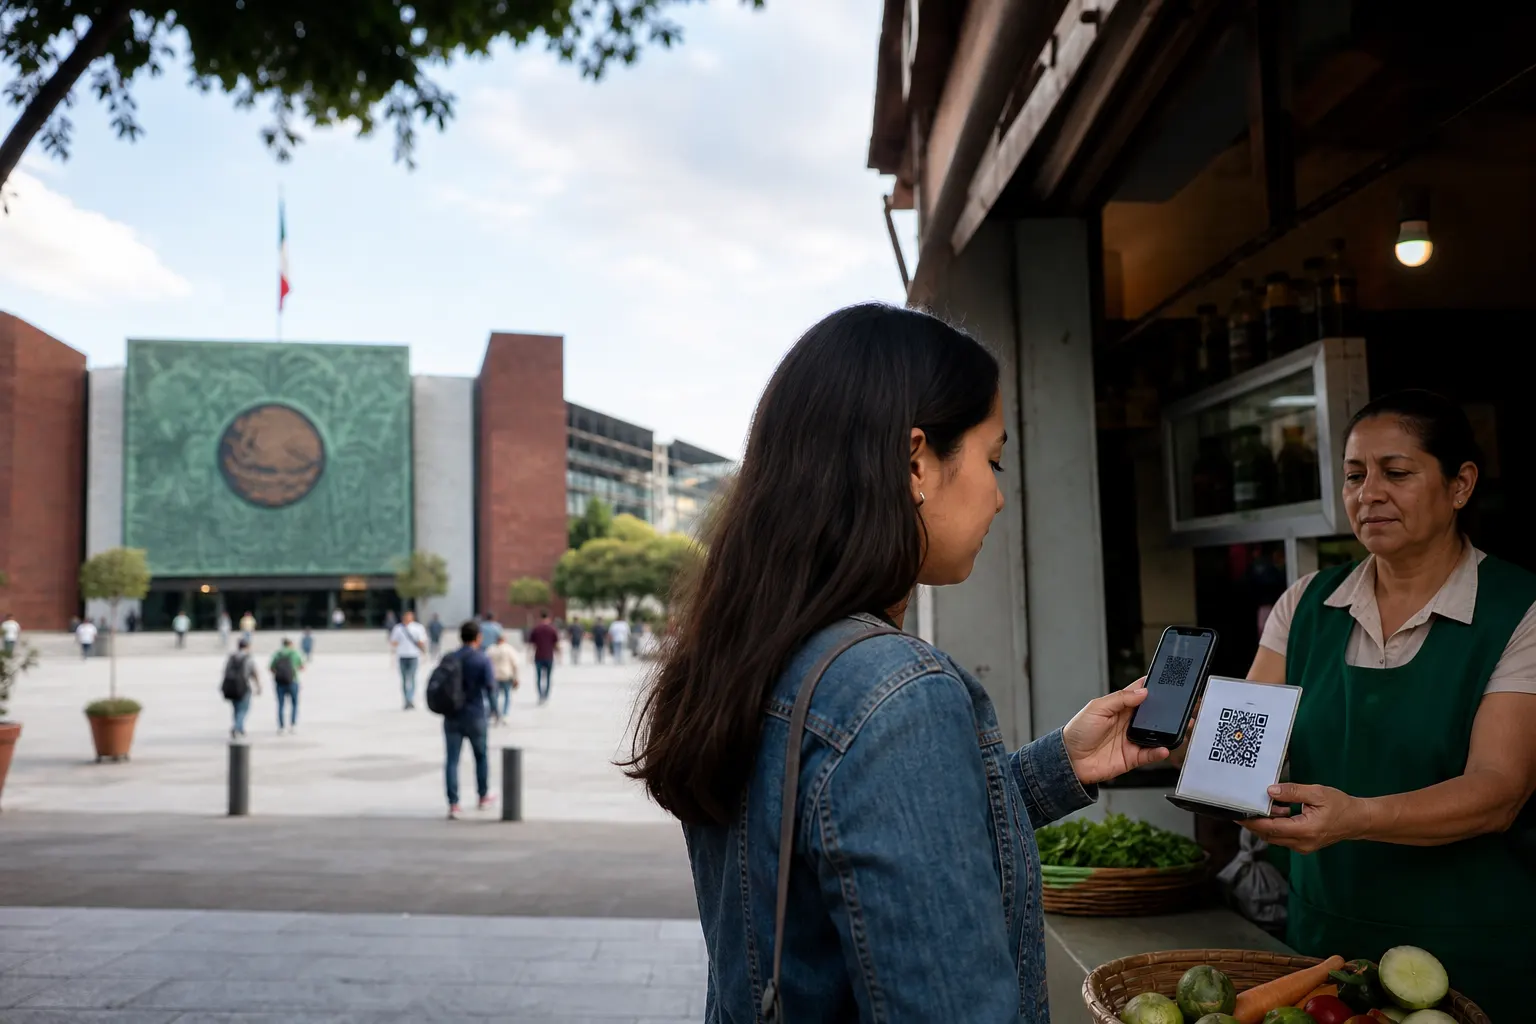
La Comisión de Hacienda y Crédito Público de la Cámara de Diputados continuó el jueves 24 de septiembre de 2026, en el Palacio Legislativo de San Lázaro, el análisis de la iniciativa de Ley de Economía Digital para Pagos Digitales y Electrónicos, presentada por el Ejecutivo federal como parte del Paquete Económico 2027. La propuesta busca ampliar la aceptación de pagos digitales, facilitar la contratación remota de servicios financieros y reducir barreras de inclusión, pero todavía no es una ley aprobada ni establece por sí sola obligaciones vigentes para todos los negocios o usuarios. ([canaldelcongreso.gob.mx](https://www.canaldelcongreso.gob.mx/noticias/10289?utm_source=openai))
En breve
- La iniciativa pretende que autoridades, proveedores de bienes y servicios y entidades financieras habiliten medios de pago electrónicos y digitales.
- La CURP Digital o cualquier otra identificación oficial podrían utilizarse como mecanismos de confianza para contratar servicios financieros a distancia.
- Los sectores alcanzados, las reglas operativas, los plazos y las medidas para quienes dependen del efectivo aún deben definirse durante el proceso legislativo.
La propuesta todavía está en la etapa de análisis
El Sistema de Información Legislativa registra el proyecto con el nombre “Que expide la Ley de Economía Digital para Pagos Digitales y Electrónicos”. La iniciativa fue publicada en la Gaceta Parlamentaria el 9 de septiembre de 2026 y permanece pendiente de dictamen en las comisiones de origen. Hacienda y Crédito Público es la comisión dictaminadora, mientras que Economía, Comercio y Competitividad, así como Presupuesto y Cuenta Pública, participan con opiniones. ([sil.gobernacion.gob.mx](https://sil.gobernacion.gob.mx/Librerias/pp_ContenidoAsuntos.php?Clave=5126696&SID=&utm_source=openai))
Esto significa que el debate del 24 de septiembre forma parte de la revisión del proyecto y no de la aplicación de una norma ya promulgada. Después del trabajo en comisiones tendría que elaborarse un dictamen, discutirse y votarse en el Pleno de la Cámara de Diputados. Si fuera aprobado, seguiría el trámite correspondiente en el Senado y, en su caso, la promulgación y publicación en el Diario Oficial de la Federación.
¿Qué pretende cambiar para las personas?
El proyecto busca que las personas puedan pagar bienes, servicios y trámites mediante medios electrónicos o digitales en más espacios. De acuerdo con la descripción legislativa, las autoridades de los tres órdenes de gobierno tendrían que realizar acciones para aceptar estos instrumentos en la atención de trámites y servicios.
Para una persona usuaria, el cambio potencial no sería únicamente sustituir el efectivo por una tarjeta o una transferencia. También podría implicar que una gestión ante una dependencia pública, el pago de un servicio o la contratación de un producto financiero se complete a distancia, sin acudir necesariamente a una sucursal o ventanilla. La iniciativa plantea que la CURP Digital sea aceptada como mecanismo de confianza para contratar servicios financieros de manera remota, aunque el alcance práctico dependerá de las reglas que emitan las autoridades y de los sistemas que desarrollen las instituciones.
La propuesta también contempla que las personas puedan usar la CURP Digital o cualquier otro mecanismo de identificación oficial ante las entidades financieras. Para los usuarios, la ventaja esperada sería reducir pasos presenciales y facilitar el acceso a cuentas, créditos, seguros u otros servicios. Sin embargo, todavía deben precisarse los controles de autenticación, protección de datos, atención a reclamaciones y mecanismos contra suplantaciones o fraudes.
El impacto para comercios y empresas
El texto plantea responsabilidades para los proveedores de bienes y servicios. Entre ellas aparecen habilitar infraestructura para recibir pagos electrónicos y digitales, informar a sus clientes cuáles medios aceptan, atender contingencias y promover el uso de estas alternativas. En términos cotidianos, esto podría traducirse en que más comercios tengan que contar con terminales, códigos QR, enlaces de cobro u otras herramientas para recibir pagos no basados en efectivo.
Para las micro, pequeñas y medianas empresas, la discusión tiene dos caras. Por un lado, aceptar pagos digitales puede facilitar ventas a distancia, mejorar la trazabilidad de las operaciones y abrir la puerta a servicios financieros vinculados con el historial de transacciones. Por otro, la adopción implica costos de conexión, dispositivos, comisiones, capacitación y protocolos de seguridad.
Durante la reunión, representantes empresariales pidieron certidumbre jurídica y plazos suficientes para realizar adecuaciones operativas y tecnológicas. La Asociación Mexicana de Entidades Financieras Especializadas advirtió sobre los efectos de restringir total o parcialmente el uso de efectivo en sociedades financieras de objeto múltiple, mientras que Mercado Pago México planteó una implementación gradual. ([canaldelcongreso.gob.mx](https://www.canaldelcongreso.gob.mx/noticias/10289?utm_source=openai))
Los puntos que todavía no están cerrados
El proyecto no define por completo qué actividades tendrían que aceptar pagos digitales ni bajo qué calendario. La iniciativa prevé que la Secretaría de Hacienda determine los sectores estratégicos y las actividades relevantes, mientras que las autoridades sectoriales establecerían las reglas operativas. El Banco de México y la Comisión Nacional Bancaria y de Valores tendrían responsabilidades regulatorias dentro de sus ámbitos de competencia. ([canaldelcongreso.gob.mx](https://www.canaldelcongreso.gob.mx/noticias/10289?utm_source=openai))
Ese diseño deja abierta una de las preguntas centrales para los negocios de la Ciudad de México y del resto del país: si la aceptación digital sería una obligación general o si se aplicaría de forma diferenciada por sector, tamaño de empresa, tipo de servicio o nivel de infraestructura. También falta conocer cómo se calcularían los costos de cumplimiento y quién atendería los casos en que una plataforma, una terminal o una red de telecomunicaciones falle.
La propia iniciativa contempla que, ante una contingencia que impida recibir medios de pago electrónicos o digitales, se permita pagar en efectivo o con cheque. Esta disposición es relevante porque reconoce que la digitalización no puede depender únicamente de que exista una aplicación o una terminal: también requiere conectividad, electricidad, equipos funcionales y alternativas para las personas que no tienen cuenta bancaria o teléfono inteligente.
Inclusión financiera sin dejar fuera al efectivo
La Presidencia presentó la propuesta como parte de una estrategia para reducir el uso de efectivo, facilitar pagos desde el celular y favorecer la formalización de la economía. En la conferencia del 9 de septiembre, la presidenta Claudia Sheinbaum y el secretario de Hacienda, Édgar Amador Zamora, vincularon la iniciativa con la digitalización y el crecimiento de largo plazo. ([gob.mx](https://www.gob.mx/presidencia/articulos/version-estenografica-conferencia-de-prensa-de-la-presidenta-claudia-sheinbaum-pardo-del-09-de-septiembre-de-2026?idiom=es&utm_source=openai))
El reto consiste en que una política para ampliar los pagos digitales no se convierta en una barrera para quienes no tienen conectividad, identificación digital, cuenta bancaria o conocimientos suficientes para utilizar estas herramientas. En la discusión de la Comisión de Hacienda, legisladores de distintos grupos parlamentarios coincidieron en la necesidad de una transición gradual, segura e incluyente, con medidas específicas para proteger a las personas usuarias y a las microempresas. ([canaldelcongreso.gob.mx](https://www.canaldelcongreso.gob.mx/noticias/10289?utm_source=openai))
Para la actividad económica de la Ciudad de México, el tema puede tener efectos en comercios, servicios profesionales, transporte, trámites locales y empresas que venden por internet. Pero esos efectos no pueden darse por hechos todavía: dependerán del texto final, de los sectores que sean designados y de las disposiciones secundarias que se emitan si la iniciativa avanza.
Qué debe seguirse a partir de ahora
El siguiente punto de atención es el dictamen de la Comisión de Hacienda. Ahí deberán aclararse los sectores sujetos a la ley, la coordinación entre autoridades federales, estatales y municipales, los mecanismos de protección de datos, las condiciones para contratar servicios financieros a distancia y las excepciones aplicables cuando no exista conectividad o haya fallas técnicas.
Hasta el 25 de septiembre de 2026, la Ley de Economía Digital México 2026 es una iniciativa en proceso legislativo. Presentarla como una obligación inmediata para todos los comercios o como una prohibición general del efectivo sería anticipar decisiones que todavía corresponden al Congreso y, posteriormente, a las autoridades regulatorias.
Fuentes consultadas
- Canal del Congreso, “Comisión de Hacienda recibe a empresarios para analizar Ley de Economía Digital”, 24 de septiembre de 2026.
- Sistema de Información Legislativa, ficha de la iniciativa de Ley de Economía Digital para Pagos Digitales y Electrónicos.
- Sistema de Información Legislativa, historial del proceso legislativo.
- Presidencia de México, versión estenográfica de la conferencia del 9 de septiembre de 2026.