
La productividad laboral de la economía mexicana aumentó 0.9% entre el primer y el segundo trimestre de 2026 y creció 1.7% frente al mismo periodo de 2025, informó el Instituto Nacional de Estadística y Geografía (INEGI) el 10 de septiembre de 2026. El resultado corresponde al periodo abril-junio y se calculó con base en las horas trabajadas; el avance nacional fue impulsado por las actividades primarias y terciarias, mientras que las secundarias registraron una caída anual de 0.1% y la productividad de las industrias manufactureras disminuyó 0.1% trimestralmente.
El dato ofrece una señal favorable para la economía mexicana, pero también obliga a mirar debajo del promedio. Una economía puede producir más y, al mismo tiempo, no mejorar de manera uniforme la cantidad de bienes y servicios que genera por cada hora de trabajo. Esa diferencia es relevante para las empresas, las personas trabajadoras y las decisiones de inversión que se tomen durante la segunda mitad de 2026.
En breve
- La productividad laboral nacional avanzó 0.9% trimestral y 1.7% anual en el segundo trimestre de 2026.
- Las actividades primarias y terciarias sostuvieron el incremento anual; las secundarias retrocedieron 0.1%.
- En las manufacturas, el indicador basado en horas trabajadas cayó 0.1% frente al trimestre previo.
Qué mide el repunte de la productividad laboral
El Índice Global de Productividad Laboral de la Economía relaciona el comportamiento de la producción con el uso del factor trabajo. En la medición basada en horas trabajadas, el indicador no dice cuánto produce una persona de manera individual ni funciona como una evaluación directa del desempeño de cada trabajador. Es una medida agregada que combina el valor de la producción y el tiempo utilizado para generarla.
Por eso, un incremento de la productividad puede originarse por distintas vías: una mayor producción con un número similar de horas, una reducción de las horas necesarias para mantener el nivel de actividad o una combinación de ambas. También puede reflejar cambios en la composición de la economía, por ejemplo, un mayor peso de ramas con más valor agregado.
El resultado debe leerse junto con el desempeño del Producto Interno Bruto. De acuerdo con las cifras del INEGI, el PIB aumentó 1.4% trimestral y 1.9% anual en el segundo trimestre de 2026. La comparación ayuda a entender que el crecimiento de la producción y el de la productividad son conceptos relacionados, pero no equivalentes: el primero muestra cuánto crece la economía; el segundo, cuánto producto se obtiene en relación con el trabajo utilizado.
Campo y servicios explican buena parte del avance
La recuperación fue desigual entre los grandes grupos de actividad. Las actividades primarias registraron el mejor desempeño anual en productividad, con un avance de 7.0%, mientras que las terciarias aumentaron 2.0%. En estas últimas se concentran ramas como el comercio, los transportes, las comunicaciones, las actividades financieras y otros servicios que tienen un peso importante en la economía nacional.
El comportamiento del sector primario puede estar relacionado con variaciones en la producción agropecuaria y en las horas utilizadas para obtenerla. Sin embargo, el dato de un solo trimestre no basta para concluir que existe una transformación permanente en el campo. La productividad agrícola suele estar expuesta a factores estacionales, climáticos y de precios, por lo que será necesario observar los siguientes periodos antes de hablar de una tendencia consolidada.
En los servicios, el aumento anual de 2.0% apunta a una mejor relación entre actividad y horas trabajadas, aunque también requiere una lectura cuidadosa. No todos los servicios generan el mismo valor por hora ni enfrentan las mismas condiciones de demanda. El comercio, los servicios profesionales, el turismo y las actividades financieras pueden moverse de manera distinta aun cuando formen parte del mismo grupo de actividades terciarias.
La manufactura sigue siendo el punto de vigilancia
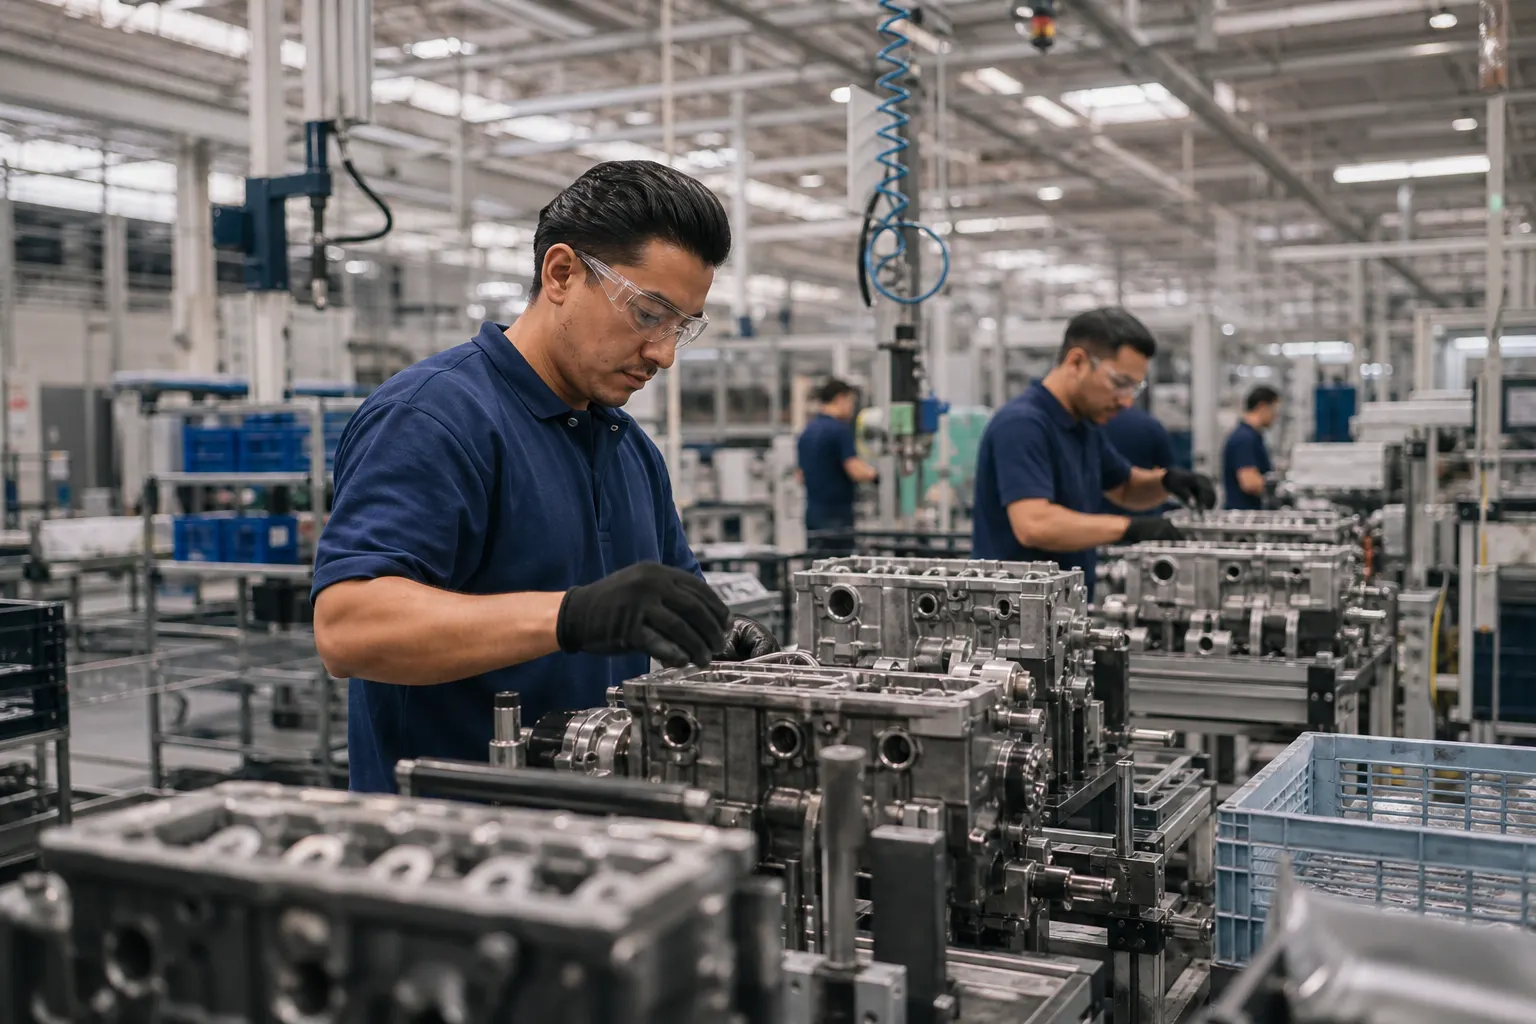
La principal alerta está en la industria. Las actividades secundarias mostraron una caída anual de 0.1% en productividad, pese a que el PIB del conjunto de ese grupo avanzó 0.9% anual en el segundo trimestre. Dentro de ese universo, la industria manufacturera registró una disminución trimestral de 0.1% en el índice calculado con base en las horas trabajadas.
La diferencia es pequeña en términos porcentuales, pero relevante por el papel de la manufactura en las exportaciones, las cadenas de proveeduría y la atracción de nuevas plantas. Una variación negativa no implica por sí sola una crisis industrial, pero sí sugiere que el repunte de la actividad todavía no se convierte de manera automática en una mejora de eficiencia por hora.
Para una fábrica, la productividad depende de más elementos que el esfuerzo laboral. Influyen la disponibilidad de maquinaria, los tiempos muertos, el suministro de energía, la logística, la calidad de los insumos, la capacitación, la automatización y la organización de los turnos. También pueden pesar los cambios en la mezcla de productos: fabricar más unidades de bajo valor agregado no tiene el mismo efecto que producir bienes más complejos.
El seguimiento debe complementarse con el Índice del Costo Unitario de la Mano de Obra. Este indicador relaciona las remuneraciones medias reales con la productividad laboral y ayuda a identificar si el costo de producir una unidad con trabajo está subiendo o bajando. Para las empresas manufactureras, esa lectura es fundamental: una productividad estancada junto con mayores costos laborales unitarios puede presionar los márgenes; una mejora de productividad puede ayudar a absorber aumentos salariales sin perder competitividad.
Qué significa para empresas, trabajadores e inversionistas
Para las empresas, el dato plantea una pregunta operativa: ¿el crecimiento reciente proviene de una utilización más eficiente de las horas o de una recuperación temporal de la demanda? La respuesta puede orientar decisiones sobre contratación, capacitación, inversión en equipo y reorganización de procesos.
Para los trabajadores, una mayor productividad no se traduce automáticamente en mejores salarios. El reparto de los beneficios depende de la negociación laboral, la estructura de cada sector, la formalidad del empleo y la capacidad de las empresas para convertir la eficiencia en mejores remuneraciones. El indicador, por sí solo, no permite afirmar que los ingresos laborales hayan aumentado en la misma proporción.
Para los inversionistas, la manufactura es el foco que merece mayor seguimiento. México conserva ventajas vinculadas con su cercanía al mercado estadunidense, los acuerdos comerciales y la integración de cadenas productivas, pero la competitividad no depende únicamente de esos factores. También requiere elevar la producción por hora, reducir interrupciones y sostener costos previsibles.
En ese sentido, el repunte nacional es una noticia positiva, aunque incompleta. El dato confirma que la productividad laboral México 2026 mejoró durante el segundo trimestre, pero también muestra que el avance no llegó con la misma fuerza a la fábrica. La señal más importante para los próximos meses será saber si la manufactura logra pasar de una recuperación de actividad a una mejora persistente de eficiencia.
Fuentes consultadas
- INEGI, Índice de Productividad Laboral y Costo Unitario de la Mano de Obra.
- INEGI, Producto Interno Bruto trimestral por actividad económica.
- La Jornada, reporte sobre los resultados de productividad laboral del segundo trimestre de 2026.
- INEGI, calendario de difusión 2026.