
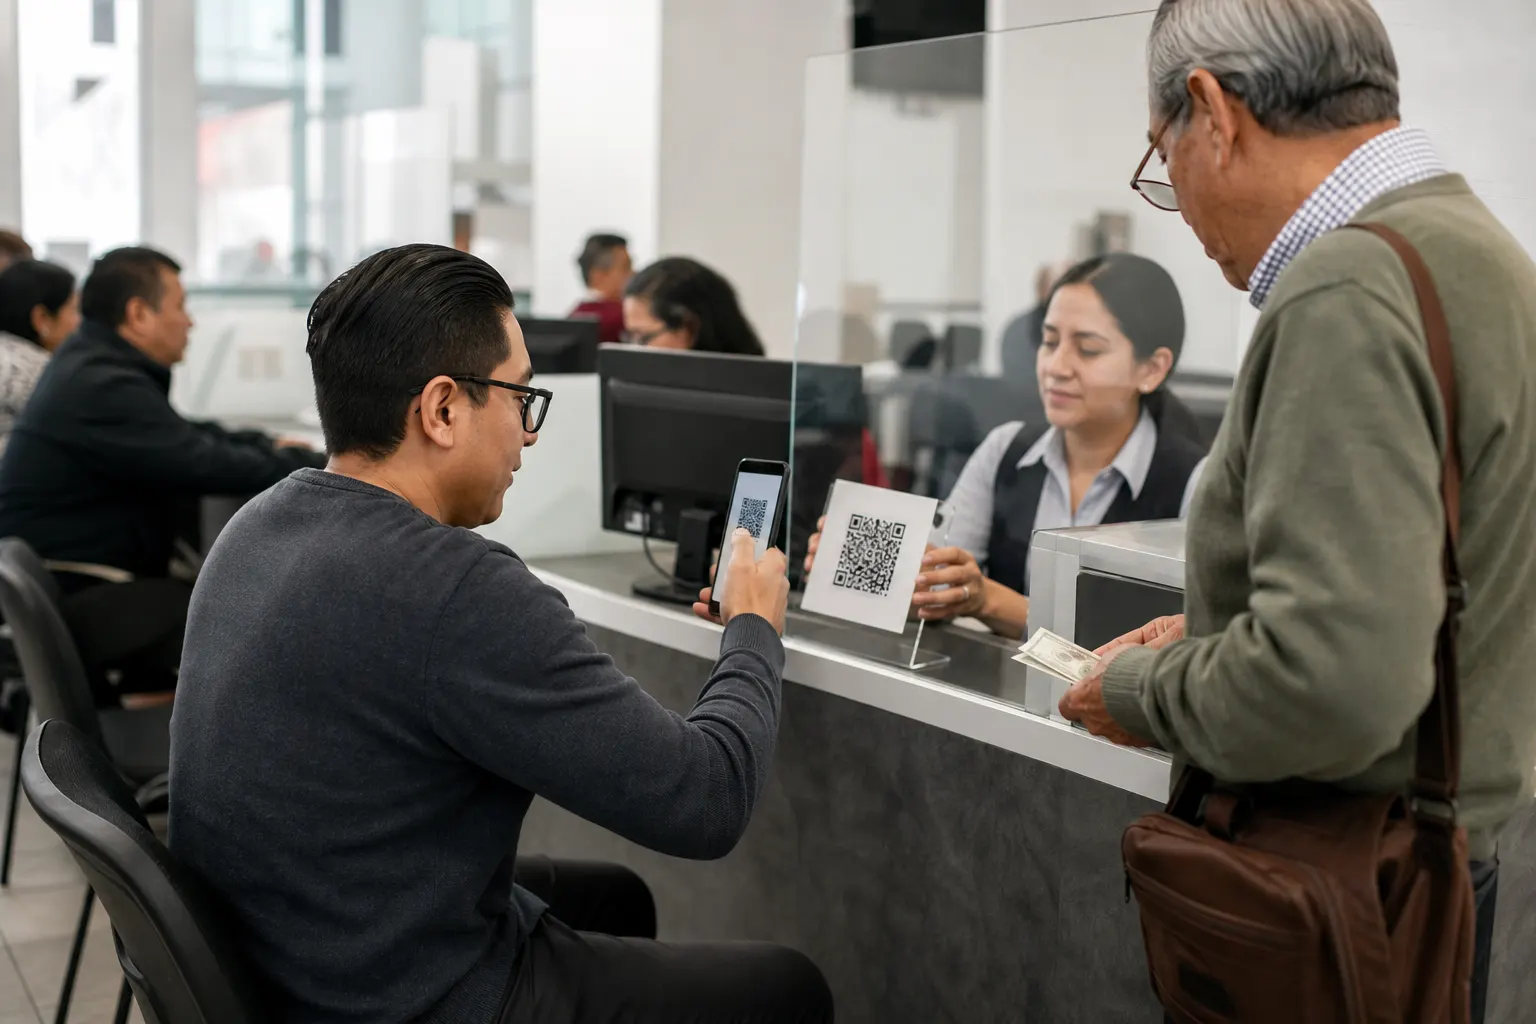
La Comisión de Hacienda y Crédito Público de la Cámara de Diputados aprobó el jueves 1 de octubre de 2026 el dictamen para expedir la Ley de Economía Digital para Pagos Digitales y Electrónicos, en una reunión celebrada en la sede legislativa de San Lázaro, en la Ciudad de México. La propuesta fue enviada a la Mesa Directiva y ahora deberá discutirse y votarse en el Pleno; por lo tanto, todavía no es una obligación vigente para personas, empresas o autoridades.
El proyecto, impulsado por el Ejecutivo federal, pretende aumentar el uso de transferencias, tarjetas, códigos QR, tecnología NFC y otras herramientas digitales. También plantea que los gobiernos federal, estatales y municipales habiliten medios electrónicos para cobrar trámites y servicios, y reconoce la CURP Digital u otros mecanismos oficiales de identificación para ciertos procesos de contratación digital de servicios financieros.
La importancia de la discusión no está sólo en sustituir billetes por una pantalla. La iniciativa puede modificar la manera en que una persona paga una multa, solicita un documento, compra combustible o contrata un producto financiero, pero sus efectos dependerán de las reglas de aplicación, la infraestructura disponible y las alternativas para quienes no tienen conectividad o prefieren operar en efectivo.
En breve
- Qué ocurrió: la Comisión de Hacienda aprobó el dictamen de la Ley de Economía Digital y lo turnó a la Mesa Directiva.
- Qué sigue: el Pleno de la Cámara de Diputados debe discutirlo y votarlo; después, el proyecto tendría que continuar el proceso legislativo correspondiente.
- Qué no ha ocurrido: la aprobación en comisión no elimina por sí misma el efectivo ni obliga todavía a comercios o ciudadanos a utilizar pagos digitales.
Qué operaciones podrían cambiar
El texto analizado en el Sistema de Información Legislativa plantea que la ley tenga alcance nacional y que su objetivo sea promover la adopción de medios de pago electrónicos y digitales. En términos prácticos, esto abriría la puerta a que más dependencias acepten transferencias, tarjetas y códigos QR para servicios públicos, en lugar de limitar el cobro a ventanillas, bancos o formatos presenciales.
Para una persona en la Ciudad de México, el cambio podría reflejarse en pagos asociados con trámites administrativos, servicios municipales o estatales, derechos y otros conceptos gubernamentales. Sin embargo, que un pago pueda hacerse digitalmente no significa necesariamente que todos los trámites sean completamente remotos. La experiencia del usuario también dependerá de si las plataformas están disponibles, si generan comprobantes confiables y si existe atención cuando la operación falla.
En el sector privado, el proyecto contempla que proveedores de bienes y servicios habiliten la infraestructura necesaria para recibir medios digitales y comuniquen a sus clientes cuáles están disponibles. Reportes periodísticos sobre el dictamen señalaron que la Secretaría de Hacienda podría determinar sectores estratégicos y actividades relevantes en los que la aceptación de medios digitales sea la única forma de pago. Esa posibilidad será uno de los puntos que convendrá revisar directamente en el texto final, porque una obligación sectorial tendría efectos distintos para una cadena comercial, una gasolinera, una caseta de cobro o un pequeño negocio.
El debate también alcanza a las operaciones financieras. La propuesta reconoce la CURP Digital como mecanismo de confianza para contratar servicios financieros de manera digital, de acuerdo con la ficha legislativa del Senado de la República. Eso podría facilitar la apertura o contratación remota de productos, pero no resuelve por sí mismo preguntas sobre autenticación, suplantación de identidad, responsabilidad ante un fraude y tratamiento de la información personal.
El efectivo no desaparecería de inmediato
Uno de los puntos más relevantes del dictamen es la previsión para contingencias. La información legislativa disponible señala que, cuando una falla impida recibir medios digitales, se permitiría utilizar efectivo o cheque. Esta excepción es importante porque una red caída, un apagón, una falla en el sistema de cobro o la interrupción de internet no son escenarios hipotéticos para usuarios y comercios.
Aun así, la redacción sobre contingencias deberá ser suficientemente clara. El Pleno tendría que precisar quién determina que existe una falla, cuánto tiempo puede durar la excepción, cómo se informa al público y qué ocurre si el comercio carece de una alternativa digital operativa. También sería útil establecer mecanismos para comprobar que una persona intentó pagar, pero no pudo hacerlo por una falla ajena a su control.
La propuesta busca reducir gradualmente el uso del efectivo, no necesariamente prohibirlo en todas las actividades desde el momento de su eventual entrada en vigor. La diferencia es central: el dictamen puede crear obligaciones de habilitar pagos digitales y reservar ciertos sectores para reglas específicas, pero sólo el texto aprobado por ambas cámaras y publicado oficialmente definiría los alcances exigibles.
Quiénes podrían enfrentar más barreras
Los cuestionamientos surgidos en la comisión apuntan a una brecha que no se resuelve con disponer de aplicaciones financieras. En México todavía hay personas sin cuenta bancaria, teléfono inteligente, datos móviles o conexión estable. También existen adultos mayores y usuarios con poca experiencia digital que pueden requerir acompañamiento para validar su identidad, descargar una aplicación o recuperar el acceso a una cuenta.
Para los pequeños comercios, el costo no se limita a comprar una terminal. También puede incluir comisiones, dispositivos, conexión, capacitación, conciliación de pagos y atención de contracargos o fraudes. En zonas con baja conectividad, aceptar una transferencia o un código QR puede ser menos sencillo que recibir efectivo, sobre todo si la operación depende de una red móvil inestable.
La Ciudad de México tiene una infraestructura digital más amplia que muchas regiones del país, pero eso no elimina las diferencias entre alcaldías, colonias y tipos de usuario. Un trámite digital puede ser accesible para quien cuenta con banca móvil y conexión permanente, pero convertirse en una barrera para quien necesita acudir a una ventanilla o pagar en efectivo. Por eso, la implementación tendría que considerar canales presenciales, asistencia y opciones de respaldo.
Datos personales y seguridad, pendientes centrales
El uso de la CURP Digital y del Expediente Digital Ciudadano puede simplificar procesos, pero también concentra información sensible. Durante la discusión en comisión se expresaron preocupaciones sobre robos de identidad, ciberataques y filtraciones. Antes de aprobar el proyecto, sería necesario conocer con precisión qué datos se compartirán, con qué finalidad, durante cuánto tiempo se conservarán y qué autoridad responderá ante un uso indebido.
La ley también debería distinguir entre identificar a una persona y autorizar una operación. Tener un mecanismo de identidad digital no significa que cualquier pago, apertura de cuenta o contratación deba aprobarse automáticamente. Las entidades financieras tendrían que aplicar controles adicionales, informar al usuario y ofrecer vías rápidas para bloquear operaciones desconocidas.
Otro punto a revisar es la coordinación institucional. El dictamen contempla acciones para el Banco de México y para las entidades involucradas, pero el éxito dependerá de que existan reglas compatibles entre autoridades financieras, gobiernos locales, proveedores tecnológicos y establecimientos. Sin estándares comunes, una persona podría enfrentar plataformas distintas, requisitos repetidos y procedimientos poco claros para reclamar un cobro.
Qué debería observarse en la votación
La discusión en el Pleno debería concentrarse en cinco aspectos: los sectores donde podría exigirse el pago digital; las excepciones para conservar el efectivo; las obligaciones de bancos, comercios y gobiernos ante fallas; las medidas de protección de datos e identidad; y los costos que asumirán los usuarios y pequeños negocios.
También será relevante conocer el calendario de implementación. Una obligación inmediata tendría efectos muy distintos a un proceso gradual con pruebas, evaluación y apoyo para los establecimientos de menor tamaño. La ley podría impulsar mayor trazabilidad, formalización y acceso al crédito, pero esos beneficios no están garantizados si la digitalización se reduce a trasladar costos y riesgos a quienes tienen menos recursos.
Para la ciudadanía, la regla práctica por ahora es sencilla: el dictamen avanzó en comisión, pero la Ley de Economía Digital México aún no está vigente. El siguiente punto de control será la decisión del Pleno de la Cámara de Diputados y, en su caso, las etapas posteriores del proceso legislativo. Hasta entonces, cualquier anuncio sobre la desaparición inmediata del efectivo o sobre nuevas obligaciones generales sería prematuro.
Fuentes consultadas
- Sistema de Información Legislativa, reporte de seguimiento de la iniciativa, fuente primaria con el objeto y los principales contenidos del proyecto.
- N+, información publicada el 1 de octubre de 2026 sobre la aprobación en comisión, el envío a la Mesa Directiva y las contingencias de pago.
- Expansión, información publicada el 1 de octubre de 2026 sobre la votación, los medios de pago contemplados y las preocupaciones sobre identidad y conectividad.
- El Economista, cobertura independiente sobre el avance del dictamen y su envío al Pleno.