
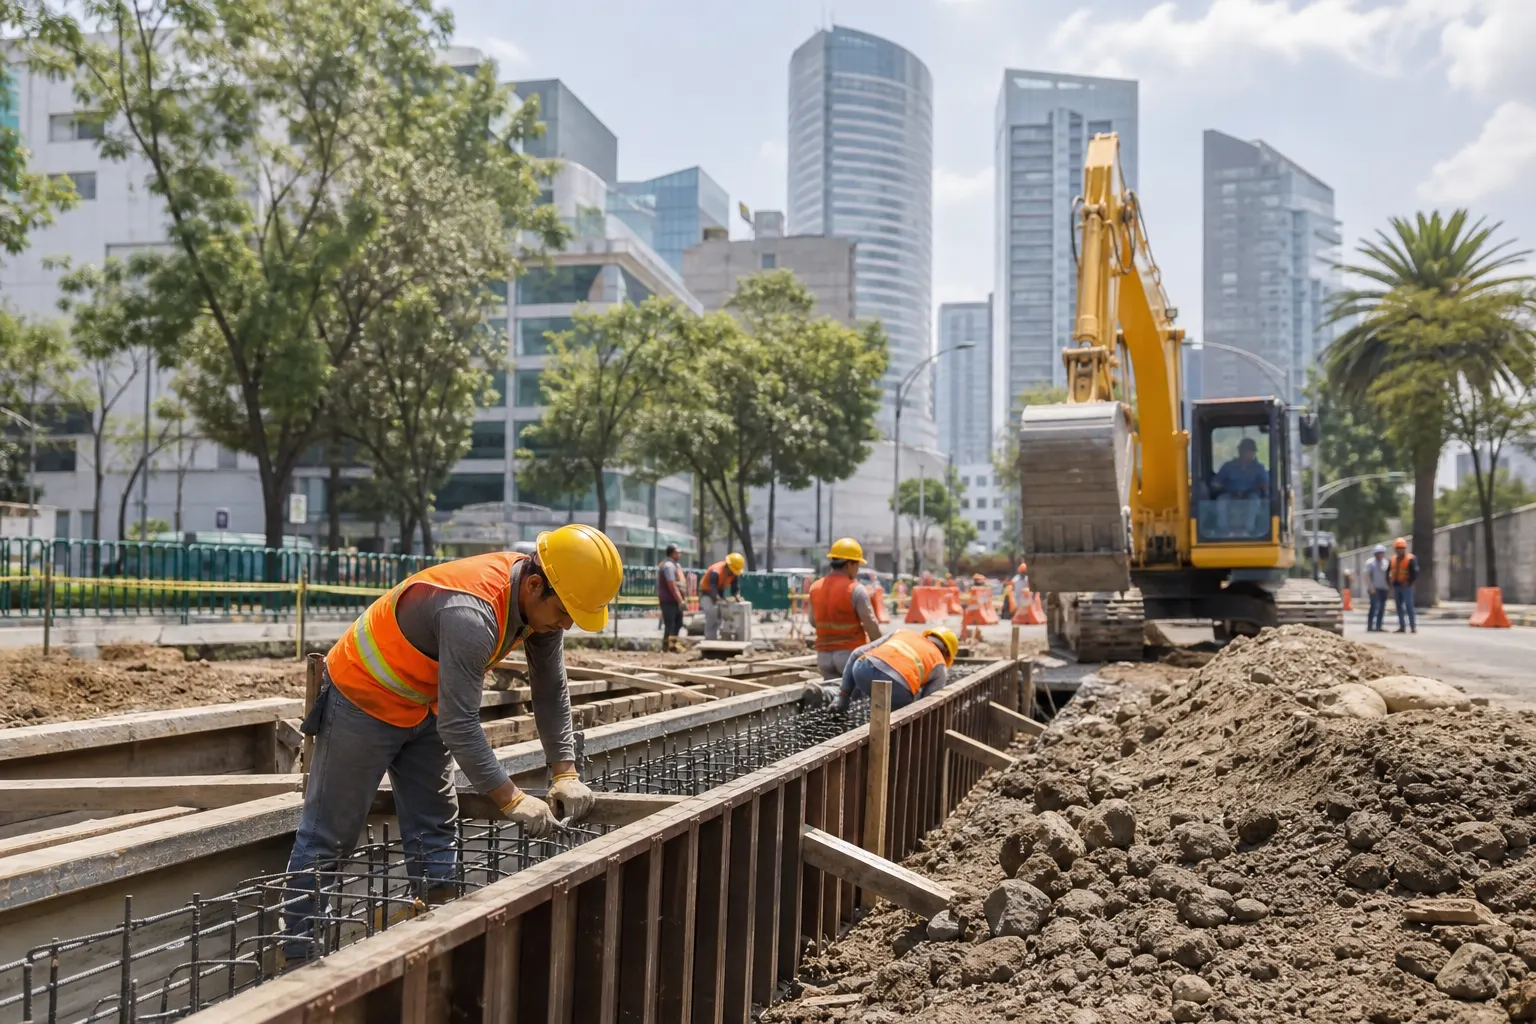
La inversión pública en México creció en agosto de 2026 y permitió revertir la caída acumulada del año. De acuerdo con la Secretaría de Hacienda y Crédito Público (SHCP), el gasto en obra pública aumentó 22.3% anual en agosto, mientras la inversión física acumulada entre enero y agosto sumó 539 mil 489 millones de pesos, un incremento real de 1.9% frente al mismo periodo de 2025. El informe fue difundido el 30 de septiembre de 2026, con información de las finanzas públicas federales y la deuda pública al cierre de agosto.
El dato cambia el signo del balance anual, pero no permite concluir por sí solo que México haya entrado en una etapa sostenida de expansión de la inversión. La razón es que se trata de dos mediciones relacionadas, aunque no idénticas: el aumento de 22.3% corresponde al gasto en obra pública registrado durante agosto, mientras que el avance de 1.9% se refiere a la inversión física acumulada en los primeros ocho meses del año. Para evaluar la trayectoria será necesario observar los siguientes reportes y conocer cuánto del gasto se traduce en proyectos concluidos, infraestructura funcional y capacidad adicional para los servicios públicos.
En breve
- La obra pública aumentó 22.3% anual en agosto de 2026.
- La inversión física acumulada llegó a 539 mil 489 millones de pesos y creció 1.9% real anual.
- El gasto en desarrollo social avanzó 8.4% real, mientras el costo financiero quedó 122 mil millones de pesos por debajo del programa.
Agosto impulsó el saldo acumulado
Hacienda atribuyó el repunte al avance de proyectos estratégicos de infraestructura y señaló que los incrementos de los últimos tres meses fueron determinantes para que la inversión física pasara a terreno positivo. En términos de calendario presupuestario, esto significa que una parte importante del gasto se concentró hacia la mitad y el cierre del periodo reportado, después de un comienzo de año más débil.
La concentración temporal importa porque un crecimiento mensual elevado puede reflejar la liberación de recursos, el pago de estimaciones de obra o la aceleración de proyectos que habían quedado pendientes. También puede responder a una base de comparación baja. Por eso, el resultado de agosto debe compararse con la evolución de septiembre, octubre y noviembre antes de considerarlo una tendencia consolidada para todo 2026.
El monto acumulado de 539 mil 489 millones de pesos ofrece una referencia más amplia que el dato mensual, pero tampoco describe por sí mismo la calidad del gasto. La inversión física incluye recursos dirigidos a infraestructura y activos públicos; no equivale automáticamente a toda la obra visible en las ciudades ni significa que cada peso haya sido ejercido por el gobierno federal de manera directa. Parte de la ejecución puede involucrar entidades públicas, empresas productivas del Estado o distintos mecanismos presupuestarios.
Salud, educación y vivienda concentran los mayores avances
La composición sectorial ayuda a entender qué hay detrás del repunte. Según la SHCP, dentro de la inversión física acumulada destacaron vivienda y servicios a la comunidad, con un crecimiento real de 5.9%; educación, con un aumento de 18.5%; y salud, cuya inversión fue 2.7 veces superior a la registrada en el mismo periodo de 2025.
El crecimiento en salud es particularmente relevante porque parte de una base de comparación reducida. Hacienda explicó que durante 2025 la inversión en ese sector estuvo limitada por las medidas de consolidación fiscal orientadas a reducir el déficit. En consecuencia, multiplicar el gasto respecto de un nivel bajo puede producir un porcentaje elevado, aunque el análisis final requiere conocer el monto absoluto, los proyectos beneficiados y el avance físico de hospitales, centros de salud y equipamiento.
En educación, el incremento puede reflejar obras de mantenimiento, ampliación o construcción, pero el reporte agregado no permite identificar por sí solo cuántos planteles o proyectos explican el resultado. Algo similar ocurre con vivienda y servicios a la comunidad: el avance ofrece una señal favorable para la infraestructura social, aunque debe revisarse su distribución territorial y su grado de ejecución.
El gasto social también creció, pero los ingresos muestran señales mixtas
El desempeño de la inversión se produjo junto con un aumento de 8.4% real anual en el gasto de desarrollo social acumulado a agosto. Dentro de este rubro, Hacienda reportó avances en salud, educación, protección social y vivienda, de 14.3%, 7.3%, 7.0% y 5.8%, respectivamente.
Esta combinación plantea una disyuntiva fiscal: el gobierno federal está elevando simultáneamente recursos para programas y servicios sociales, así como para infraestructura. La presión sobre las finanzas públicas dependerá de que el crecimiento de los ingresos alcance para sostener ambos objetivos sin desplazar otras partidas ni aumentar de forma desordenada las necesidades de financiamiento.
El informe presentó resultados desiguales en la recaudación. Los ingresos petroleros aumentaron 10.5% real anual en el acumulado enero-agosto, pero los ingresos no petroleros disminuyeron 8.0% debido a menores ingresos extraordinarios frente a 2025. En los impuestos, el IVA creció 11.4%, mientras el ISR acumulado se ubicó 5.6% por debajo del año anterior. Esto sugiere que la fortaleza de la inversión no depende únicamente de una mayor recaudación corriente, sino también de la programación del gasto y de la disponibilidad de espacio presupuestario.
El costo de la deuda dio margen, aunque no elimina los riesgos
Otro elemento favorable fue el comportamiento del costo financiero de la deuda. Hacienda informó que este gasto se ubicó 122 mil millones de pesos por debajo del programa y disminuyó 3.5% real anual. La dependencia relacionó el resultado con la estrategia de manejo de pasivos, la mejora del perfil de vencimientos, las condiciones de financiamiento y la apreciación del tipo de cambio.
Un menor costo financiero libera recursos dentro del presupuesto y puede facilitar la atención de prioridades como inversión, salud o educación. Sin embargo, no significa que la deuda haya dejado de ser un factor de vigilancia. El mismo reporte ubicó la deuda neta del gobierno federal en 48.4% del producto interno bruto (PIB) y el Saldo Histórico de los Requerimientos Financieros del Sector Público en 51.5% del PIB.
Hacienda también señaló que el déficit presupuestario fue 276 mil millones de pesos menor que lo previsto al cierre de agosto y que el balance primario registró un superávit de 84 mil millones de pesos, frente a un déficit programado. Son datos que muestran una ejecución fiscal más favorable que la contemplada en el calendario, pero deben interpretarse junto con los faltantes o excedentes de ingresos y con el ritmo de gasto de los últimos meses del ejercicio.
Qué falta para confirmar el cambio de tendencia
El primer indicador será la continuidad. Si la inversión física mantiene tasas positivas durante el otoño, el repunte de agosto tendrá mayor capacidad para considerarse parte de una recuperación y no sólo una corrección estadística o administrativa. El segundo será la composición: un aumento concentrado en pocos proyectos tendría un efecto distinto al de una expansión amplia en transporte, salud, educación, agua y vivienda.
El tercer punto es la ejecución física. El gasto devengado o pagado no siempre coincide con la terminación de una obra ni con la puesta en operación de un servicio. Para la población, especialmente en una ciudad como la Ciudad de México, la relevancia del dato nacional estará en si el presupuesto se convierte en infraestructura que reduzca rezagos, mejore la movilidad, amplíe la atención médica o eleve la calidad de los servicios públicos.
Por ahora, el balance es de recuperación moderada: la inversión física federal dejó atrás la caída acumulada y el gasto de agosto tuvo un salto importante, pero la trayectoria todavía debe medirse con más meses, mayor detalle sectorial y una revisión de los resultados fiscales al cierre del año.
Fuentes consultadas
- Secretaría de Hacienda y Crédito Público, comunicado sobre finanzas públicas y deuda pública a agosto de 2026, 30 de septiembre de 2026.
- Portal de Finanzas Públicas de Hacienda, Informes al Congreso de la Unión, información de agosto de 2026.
- La Jornada, reporte sobre el repunte de la inversión pública en agosto, 1 de octubre de 2026.