
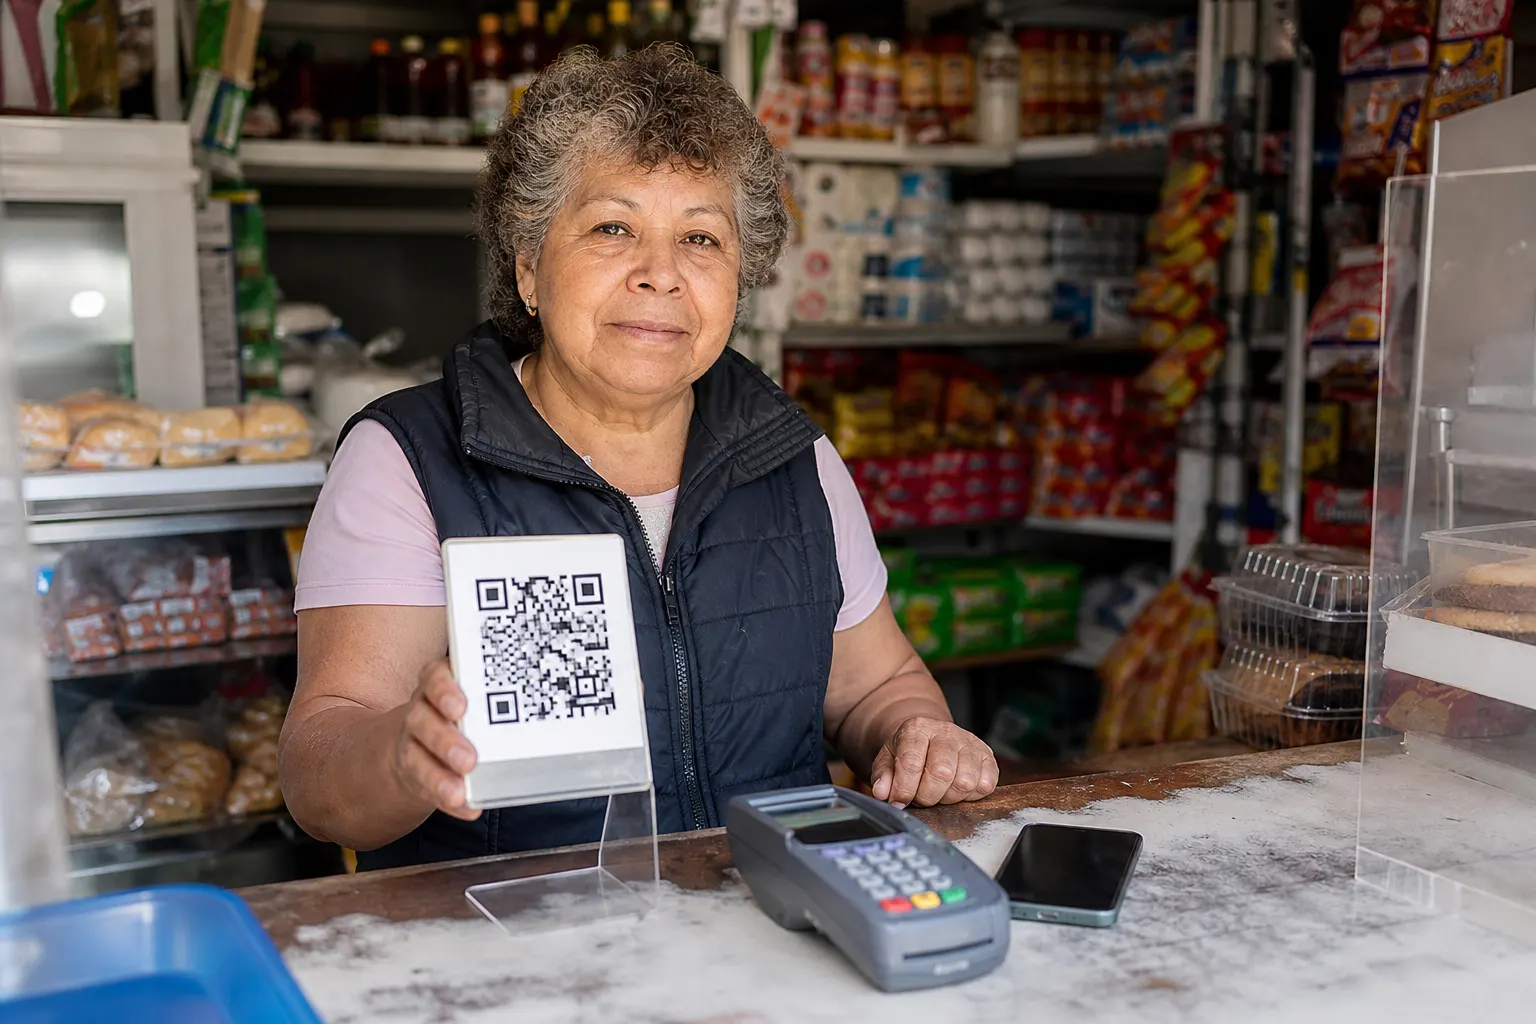
El Banco de México incorporó el 17 de junio de 2026 la cuenta de depósito Nivel 2 Bis, dirigida a pequeños comercios, mientras que la CNBV explicó el 25 y 26 de septiembre que trabaja con el banco central y la Agencia de Transformación Digital para facilitar su adopción. El esquema permite recibir hasta 15,000 UDIS al mes, con un límite de 3,000 UDIS para abonos en efectivo y el resto destinado a medios de pago digitales; además, las reglas de identificación simplificada eliminan la exigencia de presentar el RFC para este tipo de cuenta.
Para un negocio de la Ciudad de México, como una miscelánea, una cafetería de barrio o un puesto con cobro recurrente, la noticia no significa que todos los bancos ya tengan disponible una cuenta con ese nombre ni que aceptar pagos digitales sea automáticamente gratuito. Lo que cambió primero fue el marco regulatorio. La oferta concreta, el proceso de contratación, las herramientas de cobro y las comisiones todavía dependen de cada institución.
En breve
- Límite mensual: hasta 15,000 UDIS por cliente, de las cuales sólo 3,000 UDIS pueden corresponder a efectivo.
- Requisitos: identificación oficial y comprobante de domicilio cuando el domicilio no aparezca en la identificación; para la contratación remota también se prevén verificaciones adicionales.
- No es una exención fiscal: abrir la cuenta sin RFC no elimina obligaciones tributarias ni convierte cualquier cobro digital en una operación ajena a las reglas fiscales.
Qué cambió realmente con la cuenta Nivel 2 Bis
La Circular 11/2026 de Banco de México creó un nuevo nivel de cuenta simplificada para ampliar la capacidad de recepción de fondos de los pequeños comercios. El comunicado del banco central señala que estas cuentas podrán recibir hasta 15,000 UDIS mensuales y que al menos 12,000 UDIS deberán provenir de medios de pago digitales. Con el valor de la UDI reportado para el 25 de septiembre de 2026, el límite equivale aproximadamente a 132,366 pesos mensuales; la parte máxima de efectivo representa alrededor de 26,473 pesos. El monto en pesos variará conforme cambie el valor de la UDI.
La reforma también estableció que el Nivel 2 Bis está pensado para personas físicas mexicanas con residencia en México. Para el expediente simplificado, la institución debe obtener datos personales, identificación oficial y comprobante de domicilio cuando sea necesario. En la apertura remota se contempla el uso de versiones digitales de los documentos y una manifestación de que la persona actúa por cuenta propia. La regulación no exige recabar el RFC ni la firma electrónica avanzada para esta cuenta.
Hay, sin embargo, una diferencia importante entre la regla y la experiencia que tendrá el comerciante. La resolución publicada por Hacienda el 9 de julio dio a las entidades hasta 18 meses para realizar adecuaciones tecnológicas, operativas y documentales. Durante ese periodo, las instituciones que abran cuentas Nivel 2 Bis deben aplicar mecanismos de verificación de identidad y, cuando corresponda, prueba de vida. Por eso, la existencia legal del producto no equivale a que esté disponible de inmediato en todas las aplicaciones o sucursales.
Por qué la medida importa para las tienditas
El principal beneficio potencial es reducir una barrera de entrada. Un pequeño negocio que antes sólo recibía efectivo puede tener una cuenta con CLABE y utilizarla para recibir transferencias, cobros mediante aplicaciones o depósitos derivados de otros servicios de aceptación. Esto puede ayudar a separar el dinero del negocio del gasto personal, consultar movimientos y comprobar ingresos ante una institución financiera.
La CNBV ha defendido que la bancarización no debe confundirse con una fiscalización automática. Esa afirmación responde a una preocupación extendida entre comerciantes que temen que abrir una cuenta los coloque de inmediato bajo una vigilancia distinta. La precisión necesaria es otra: que una cuenta no pida RFC para abrirse no significa que exista una exención fiscal. Las obligaciones de inscripción, comprobación, declaración y pago de impuestos dependen del régimen y de la actividad del contribuyente, no del nombre de la cuenta bancaria.
El historial de cobros también puede ser útil para solicitar financiamiento, aunque no lo garantiza. Los movimientos digitales muestran frecuencia, montos y estacionalidad; aun así, cada banco decidirá cómo usa esa información, qué criterios de riesgo aplica y si ofrece crédito. No debe presentarse como una promesa de préstamo automático.
Efectivo, tarjetas, transferencias y CoDi: no son lo mismo
Efectivo
El efectivo no cobra una comisión porcentual por cada venta, pero genera costos operativos: contar, guardar, trasladar y asumir el riesgo de robo o pérdida. Para un comercio con alta rotación, esos costos pueden ser menos visibles que una comisión bancaria, pero no necesariamente son inexistentes.
Tarjetas
Las tarjetas suelen requerir una terminal física o móvil y un contrato de afiliación con un banco adquirente o proveedor. El comercio puede pagar una tasa de descuento sobre la venta y, según el producto, renta, mensualidad o cargos por equipo. Banco de México publica comparativos de esas tasas porque varían por giro, institución y tipo de tarjeta. La cuenta Nivel 2 Bis facilita recibir recursos, pero no fija el precio de una terminal ni elimina las comisiones de aceptar crédito o débito.
Transferencias SPEI
Una transferencia puede ser una alternativa sencilla: el cliente envía el dinero a la CLABE o al número celular asociado, y el comercio conserva el comprobante. El reto práctico es validar que el abono realmente aparezca en la cuenta y evitar aceptar capturas de pantalla como prueba suficiente. La cuenta Nivel 2 Bis puede servir como destino, pero el banco todavía debe definir la experiencia dentro de su aplicación y las condiciones del servicio.
CoDi
CoDi, desarrollado por Banco de México, usa códigos QR, NFC o mensajes de cobro para iniciar transferencias desde teléfonos móviles. El banco central lo describe como un esquema sin costo adicional y con confirmación inmediata para las partes. Su ventaja para una tiendita es que puede evitar la terminal y la tasa de descuento de una operación con tarjeta; su limitación es que el cliente necesita una cuenta participante, teléfono y disposición para pagar de esa manera. En la práctica, no sustituye por completo al efectivo ni a las tarjetas.
Qué debe revisar un pequeño comercio antes de contratar
- Si el banco ya ofrece efectivamente una cuenta Nivel 2 Bis o sólo productos de nivel 2 con características distintas.
- Cuál es el límite mensual aplicable y cómo identifica la institución los abonos digitales frente a los depósitos en efectivo.
- Si la apertura remota está habilitada, qué verificaciones solicita y cuándo puede exigir una prueba de vida.
- Si cobra por manejo de cuenta, transferencias, depósitos, retiros, tarjeta de débito o uso de herramientas de cobro.
- Qué medios puede aceptar: SPEI, CoDi, tarjetas, enlaces de pago o una combinación de ellos.
- Cómo se consulta y descarga el historial de operaciones, especialmente si más adelante se busca crédito.
La regulación abre una puerta, pero la adopción dependerá de que la oferta sea clara, de que los costos sean proporcionales al margen de los pequeños comercios y de que los clientes también quieran pagar digitalmente. Para las tienditas de la capital, la pregunta ya no es sólo si pueden tener una cuenta con menos requisitos, sino cuánto cuesta cobrar, qué tan fácil es comprobar cada operación y qué utilidad real tendrá ese historial para su negocio.
Fuentes consultadas
- Banco de México, comunicado del 17 de junio de 2026 sobre la cuenta Nivel 2 Bis y pagos digitales.
- Diario Oficial de la Federación, Circular 11/2026 publicada el 17 de junio de 2026.
- Diario Oficial de la Federación, resolución de Hacienda sobre identificación simplificada, publicada el 9 de julio de 2026.
- La Jornada, cobertura del Foro Prosa 2026 y declaraciones de la CNBV, 26 de septiembre de 2026.
- Expansión, declaraciones de la CNBV sobre bancarización y pagos digitales, 25 de septiembre de 2026.
- Banco de México, información oficial sobre CoDi.
- Banco de México, tasas de descuento por aceptación de tarjetas, información vigente a julio de 2026.